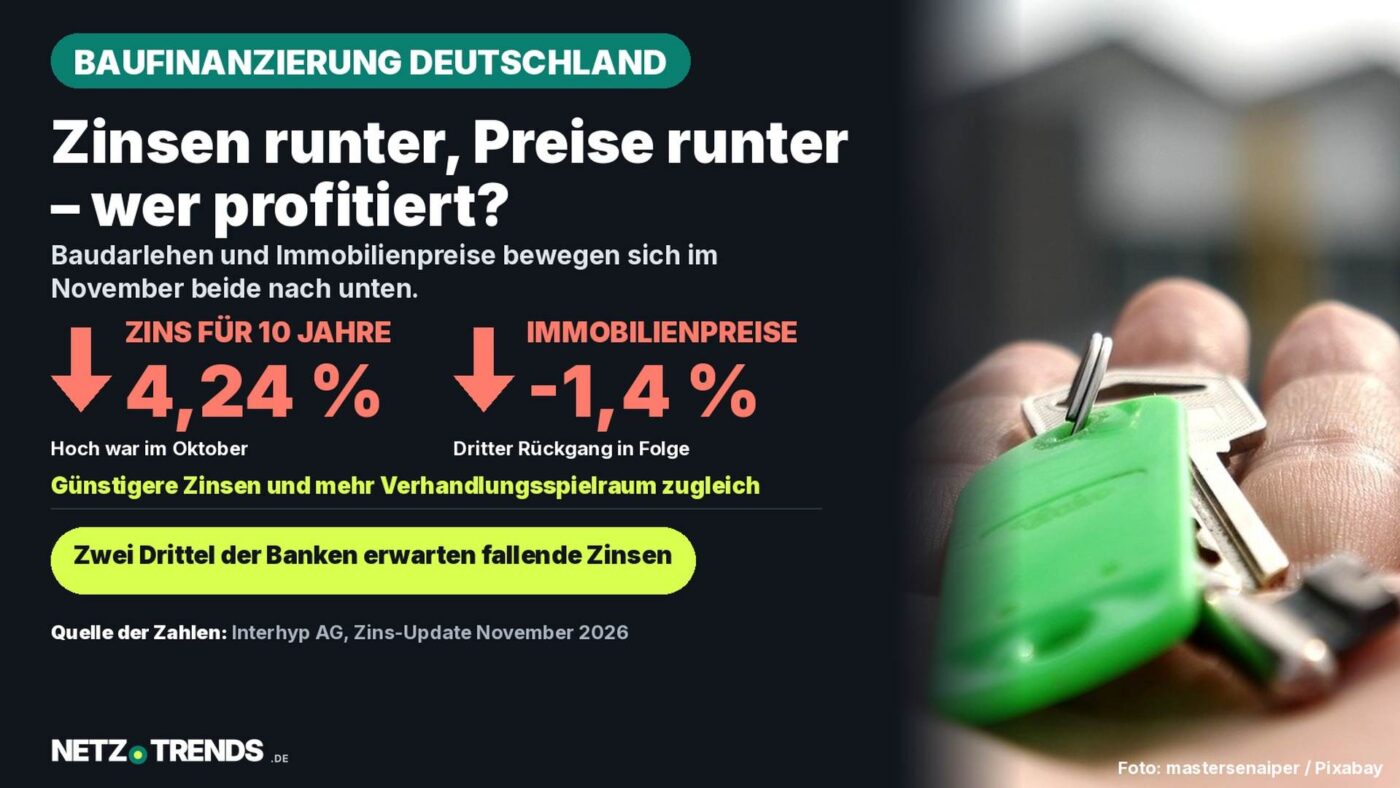
Interhyps Bankenpanel erwartet kurzfristig stabile Zinsen in Deutschland, langfristig sehen zwei Drittel der Institute einen Rückgang.
Das Wichtigste in Kürze
- Der Zinssatz für zehnjährige Baudarlehen ist laut Interhyp im November auf rund 4,24 Prozent gesunken, etwa 0,2 Prozentpunkte unter dem Höchststand vom Oktober – dem höchsten Niveau seit 2009.
- Rund 80 Prozent der vom Interhyp-Bankenpanel befragten Institute erwarten kurzfristig gleichbleibende Zinsen, zwei Drittel rechnen langfristig mit einem Rückgang.
- Der Interhyp-Immobilienpreisindex liegt 1,4 Prozent unter dem Stand von Juli 2026 – der dritte monatliche Rückgang in Folge, im Oktober allein minus 0,4 Prozent bei Eigentumswohnungen und minus 0,9 Prozent bei Ein- und Zweifamilienhäusern.
Die Zinsen für Baudarlehen in Deutschland sind im November leicht gesunken, nachdem sie Anfang Oktober den höchsten Stand seit 2009 erreicht hatten. Gleichzeitig geben die Immobilienpreise laut Interhyp bereits den dritten Monat in Folge nach.
Das geht aus dem Zins-Update hervor, das der Baufinanzierungsvermittler Interhyp am 12. November veröffentlicht hat. Für ein zehnjährig festgeschriebenes Darlehen liegt der Interhyp-Durchschnittszins demnach bei rund 4,24 Prozent – rund 0,2 Prozentpunkte weniger als im Vormonat, als die Bauzinsen laut Interhyp ihren höchsten Stand seit 2009 erreicht hatten.
Als Grund nennt Interhyp eine gestiegene Nachfrage nach zehnjährigen Bundesanleihen, die deren Rendite drückte; diese Rendite dient Banken als Orientierungsgröße für Baudarlehen. Zuvor waren die Anleiherenditen wegen der Sorge vor einer steigenden Staatsverschuldung gestiegen.
Zinsen für zehnjährige Baudarlehen im Anbietervergleich
Interhyp ist nicht der einzige Vermittler, der die Entwicklung beobachtet. Der Baufinanzierungsvermittler Baufi24 nennt für November einen Topzins von 4,16 Prozent für zehn Jahre Zinsbindung, mit einer Spanne von 4,0 bis 5,0 Prozent je nach Beleihungsauslauf – also je nachdem, wie hoch der Kredit im Verhältnis zum Immobilienwert ausfällt. Je mehr Eigenkapital eingebracht wird, desto niedriger fällt der angebotene Zinssatz in der Regel aus.
| Anbieter | Zins, 10 Jahre (November 2026) | Vergleichswert |
|---|---|---|
| Interhyp (Vermittler-Durchschnitt) | 4,24 % | Oktober: rund 4,44 % – höchster Stand seit 2009 |
| Baufi24 (Vermittler, Topzins) | 4,16 % | Spanne 4,0–5,0 % je nach Beleihungsauslauf |
Quelle: Interhyp AG, Zins-Update November 2026; Baufi24, Angaben für November 2026. Der Oktober-Vergleichswert von Interhyp ist aus der im Zins-Update genannten Differenz von rund 0,2 Prozentpunkten errechnet.
Beide Werte sind Vermittler-Durchschnitte beziehungsweise Topkonditionen und keine verbindliche Zusage für einen einzelnen Fall. Der tatsächliche Zinssatz hängt von Einkommen, Tilgungssatz, Objekt und Bonität ab.
Modellrechnung: 0,2 Prozentpunkte bei einem Beispieldarlehen
- Annahme: Darlehen von 300.000 Euro, anfänglicher Tilgungssatz 2 Prozent, Zinssatz Interhyp-Durchschnitt.
- November (4,24 % Zins + 2 % Tilgung): 6,24 Prozent von 300.000 Euro sind 18.720 Euro im Jahr, rund 1.560 Euro im Monat.
- Oktober-Höchststand (rund 4,44 % Zins + 2 % Tilgung): 6,44 Prozent von 300.000 Euro sind 19.320 Euro im Jahr, rund 1.610 Euro im Monat.
Rechenweg: NETZ-TRENDS, auf Basis der Interhyp-Zinsangaben. Die Modellrechnung berücksichtigt weder Nebenkosten noch eine tatsächliche Zinsbindungs- oder Tilgungsvereinbarung und ersetzt keine individuelle Finanzierungsberatung.
Was das Interhyp-Bankenpanel erwartet
Im monatlichen Interhyp-Bankenpanel, einer Umfrage unter Kreditinstituten, rechnen laut Interhyp rund 80 Prozent der Befragten kurzfristig mit einem weitgehend gleichbleibenden Zinsniveau. Langfristig gehen zwei Drittel von sinkenden Zinsen aus.
Nach Einschätzung von Interhyp-Vertriebsvorstand Ingo Foitzik ist kurzfristig kein deutlicher Rückgang zu erwarten; wer eine Finanzierung plane, solle den Abschluss deshalb nicht allein in der Hoffnung auf weiter sinkende Zinsen hinauszögern. ING-Chefvolkswirt Carsten Brzeski verweist laut Interhyp auf ein mögliches Risiko für die langfristige Zinsentwicklung: eine erneute Eskalation im Nahen Osten nach den US-Zwischenwahlen könnte die Unsicherheit an den Zinsmärkten wieder erhöhen.
Der Vermittler Vergleich.de kommt mit seinem Bauzins-Kompass zu einer ähnlichen Einschätzung für den Rest des Jahres: stabile Zinsen mit leichtem Aufwärtsdruck. In einem Aufwärtsszenario seien Bauzinsen deutlich über 4,5 Prozent möglich.
Immobilienpreise: dritter Rückgang in Folge
Parallel zu den Zinsen beobachtet Interhyp auch die Kaufpreise. Der Interhyp-Immobilienpreisindex liegt im Oktober 1,4 Prozent unter seinem Stand von Juli 2026 und damit wieder auf dem Niveau vom Jahresanfang. Es ist der dritte monatliche Rückgang in Folge: Im Oktober gaben Eigentumswohnungen im Monatsvergleich um 0,4 Prozent nach, Ein- und Zweifamilienhäuser um 0,9 Prozent.
Interhyp sieht darin mehr Verhandlungsspielraum bei Bestandsimmobilien und empfiehlt, das gestiegene Zinsniveau als Argument in Preisverhandlungen zu nutzen. Das betrifft vor allem Verkaufende bestehender Objekte, weniger Neubauprojekte mit festen Angebotspreisen.
Was das für Kaufinteressierte bedeutet
Sinkende Zinsen und sinkende Preise gleichzeitig sind für den deutschen Markt ungewöhnlich: Oft bewegen sich beide Größen gegenläufig, weil niedrigere Zinsen die Nachfrage und damit die Preise antreiben. Für Kaufinteressierte heißt die aktuelle Lage, dass sich beide Stellschrauben derzeit leicht zugunsten der Finanzierbarkeit verschieben – ohne dass daraus eine Garantie für weiter fallende Zinsen oder Preise folgt.
Wer kurzfristig abschließen will, sollte laut den vorliegenden Einschätzungen nicht auf einen baldigen, deutlichen Zinsrückgang warten. Wer mehr Zeit hat, kann die uneinheitlichen Prognosen – stabil bis leicht steigend bei Vergleich.de, langfristig eher fallend beim Interhyp-Bankenpanel – als Hinweis nehmen, mehrere Angebote einzuholen und die eigene Zinsbindung nicht allein auf eine einzelne Prognose zu stützen.
Checkliste: Baufinanzierung jetzt planen
- Mehrere Anbieter vergleichen – schon zwischen Interhyp- und Baufi24-Werten liegen rund 0,08 Prozentpunkte.
- Eigenkapitalanteil und Beleihungsauslauf klären: Er beeinflusst laut Baufi24 die Zinsspanne deutlich.
- Bei Bestandsimmobilien das aktuelle Zinsniveau als Argument in der Preisverhandlung nutzen.
- Sondertilgungsoptionen und Anschlussfinanzierung von Anfang an mitverhandeln, nicht erst am Laufzeitende.
- Eigene Entscheidung nicht allein auf eine einzelne Zinsprognose stützen – Einschätzungen von Interhyp, Baufi24 und Vergleich.de weichen bereits jetzt voneinander ab.
Häufige Fragen
Wie hoch sind die Bauzinsen für ein zehnjähriges Darlehen aktuell?
Nach Angaben von Interhyp liegt der Durchschnittszins für eine zehnjährige Zinsbindung im November 2026 bei rund 4,24 Prozent, nachdem er Anfang Oktober mit dem höchsten Stand seit 2009 seinen bisherigen Höhepunkt erreicht hatte. Der Vermittler Baufi24 nennt für denselben Zeitraum einen Topzins von 4,16 Prozent.
Werden die Bauzinsen weiter sinken?
Kurzfristig erwarten laut Interhyp-Bankenpanel rund 80 Prozent der befragten Institute ein weitgehend gleichbleibendes Niveau. Langfristig rechnen zwei Drittel mit sinkenden Zinsen. Als Risiko für diese Einschätzung nennt ING-Chefvolkswirt Carsten Brzeski eine mögliche erneute Eskalation im Nahen Osten nach den US-Zwischenwahlen.
Was bedeuten die sinkenden Immobilienpreise für Kaufinteressierte?
Der Interhyp-Immobilienpreisindex ist den dritten Monat in Folge gesunken und liegt 1,4 Prozent unter dem Stand von Juli 2026. Interhyp sieht darin vor allem bei Bestandsimmobilien mehr Verhandlungsspielraum für Kaufinteressierte.
Sollte ich eine Baufinanzierung jetzt abschließen oder auf niedrigere Zinsen warten?
Nach Einschätzung von Interhyp-Vertriebsvorstand Ingo Foitzik ist kurzfristig kein deutlicher Zinsrückgang zu erwarten. Wer eine Finanzierung plant, sollte den Abschluss dieser Einschätzung zufolge nicht allein wegen der Hoffnung auf weiter sinkende Zinsen aufschieben – eine pauschale Empfehlung für alle Fälle lässt sich daraus aber nicht ableiten.
Quellen und Stand
- Interhyp AG: „Die Bauzinsen sind nach dem Höchststand im Oktober leicht gesunken“, Zins-Update, über news aktuell/Presseportal verbreitet und bei finanznachrichten.de dokumentiert, 12. November 2026.
- Einordnung der Zinswerte von Interhyp, Baufi24 und Vergleich.de, ad-hoc-news.de, 12. November 2026.
Recherche- und Datenstand: 13. November 2026. Die genannten Zinswerte sind Vermittler-Durchschnitte beziehungsweise Topkonditionen für November 2026 und keine individuelle Finanzierungszusage.
Transparenzhinweis: Bei Recherche, Strukturierung und Erstellung dieses Beitrags kamen KI-gestützte Werkzeuge zum Einsatz. Die verwendeten Quellen sind im Artikel aufgeführt. Die Veröffentlichung erfolgt erst nach manueller redaktioneller Freigabe.
Planen Sie gerade eine Baufinanzierung oder einen Immobilienkauf? Schreiben Sie uns in die Kommentare, wie Sie die aktuelle Zins- und Preislage einschätzen.
Artikel teilen
Kommentieren Sag uns deine Meinung →