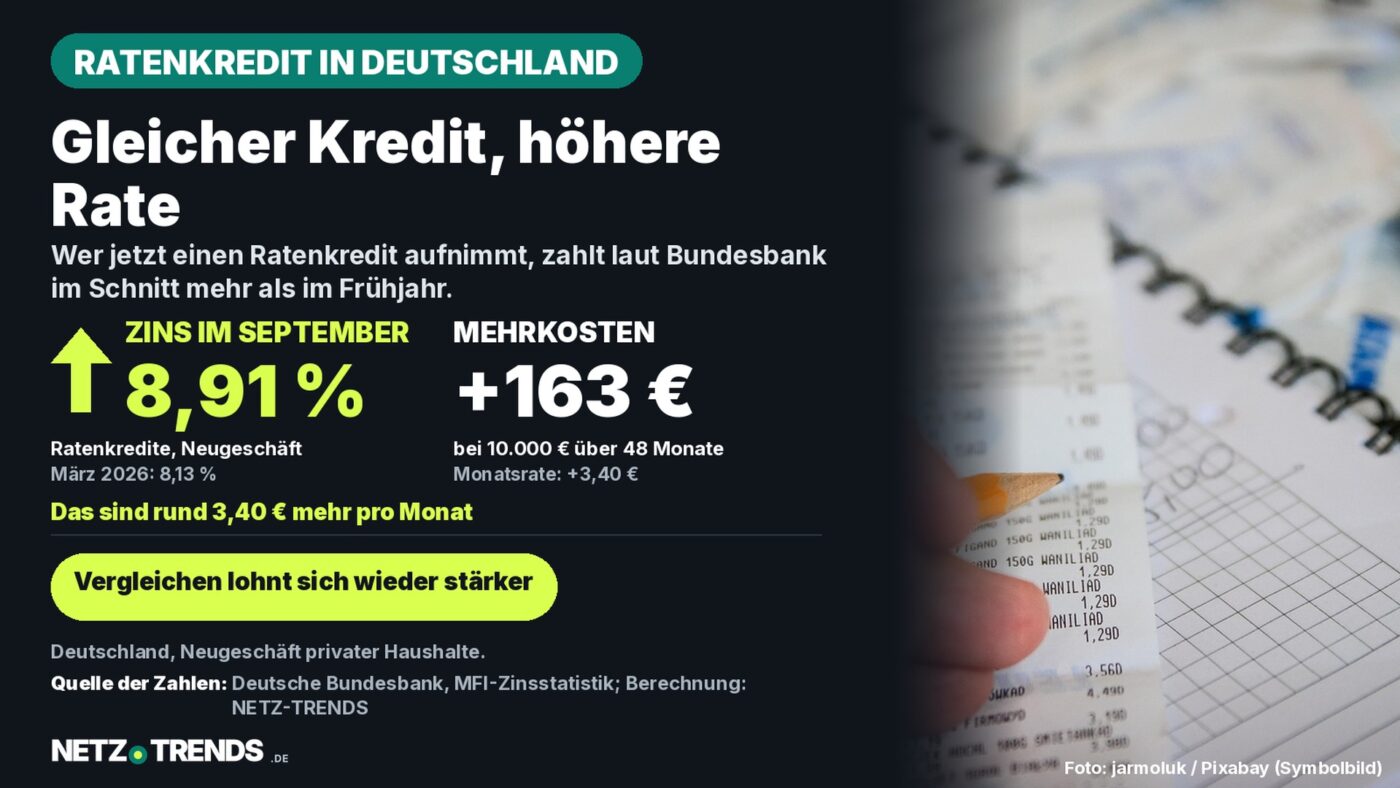
Laut Bundesbank-Zinsstatistik stieg der Effektivzins für Ratenkredite von 8,13 Prozent im März auf 8,91 Prozent im September 2026.
Das Wichtigste in Kürze
- Der effektive Jahreszins für Ratenkredite an private Haushalte in Deutschland lag im September 2026 bei 8,91 Prozent – der zweithöchste Monatswert der vergangenen zwölf Monate, nur im August 2026 war er mit 8,99 Prozent noch etwas höher.
- Im März 2026 waren es noch 8,13 Prozent; binnen eines Jahres (September 2025 bis September 2026) stieg der Satz um 0,64 Prozentpunkte.
- Bei einem Kredit über 10.000 Euro und 48 Monaten Laufzeit bedeutet das laut einer NETZ-TRENDS-Modellrechnung rund 3,40 Euro mehr Monatsrate und etwa 163 Euro höhere Gesamtkosten.
Die Bundesbank registriert für private Haushalte in Deutschland einen Anstieg: Ratenkredite kosteten im September 2026 effektiv 8,91 Prozent pro Jahr. Im März waren es noch 8,13 Prozent.
Die Zahlen stammen aus der monatlichen Zinsstatistik der Deutschen Bundesbank, die den effektiven Jahreszins im Neugeschäft deutscher Banken erfasst – also die Konditionen, die Kreditinstitute Privatkunden tatsächlich für neu abgeschlossene Ratenkredite berechnen, nicht nur beworbene Lockangebote. Für Verbraucher, die jetzt einen Konsumentenkredit prüfen, ist das die aktuellste verfügbare amtliche Vergleichsgröße.
Seit dem Tiefpunkt im März 2026 ist der Satz nicht gleichmäßig, aber im Trend gestiegen – mit einem vorläufigen Höchstwert im August 2026.
Was die Bundesbank-Daten zeigen
Die Deutsche Bundesbank veröffentlicht monatlich Zinssätze für das Neugeschäft deutscher Banken, darunter den effektiven Jahreszins für Konsumentenkredite an private Haushalte (Ratenkredite). Die zuletzt veröffentlichten Werte für 2026 im Überblick:
| Monat | Effektiver Jahreszins |
|---|---|
| März 2026 | 8,13 % |
| April 2026 | 8,54 % |
| Mai 2026 | 8,53 % |
| Juni 2026 | 8,35 % |
| Juli 2026 | 8,53 % |
| August 2026 | 8,99 % |
| September 2026 | 8,91 % |
Quelle: Deutsche Bundesbank, MFI-Zinsstatistik, Zeitreihe BBIM1.M.DE.B.A2B.A.C.A.2250.EUR.N, Stand: 9. November 2026.
Im Vorjahresvergleich zeigt sich derselbe Trend: Im September 2025 lag der Satz noch bei 8,27 Prozent, im Dezember 2025 bei 8,32 Prozent. Der aktuelle Wert von 8,91 Prozent liegt damit 0,64 Prozentpunkte über dem Vorjahresmonat. September 2026 ist zugleich der zweithöchste Monatswert der vergangenen zwölf Monate – nur im August 2026 lag der Satz mit 8,99 Prozent noch etwas höher.
Warum Ratenkredite teurer wurden
Der effektive Jahreszins für Ratenkredite hängt nicht an einem einzelnen Schalter. Er setzt sich aus den Refinanzierungskosten der Banken, individuellen Risikoaufschlägen je nach Bonität und der Preispolitik des jeweiligen Instituts zusammen. Die Bundesbank-Statistik bildet den Durchschnitt über alle meldenden Banken und Vertragstypen ab, nicht den Satz für eine einzelne Person.
Ein Teil des Anstiegs seit dem Frühjahr dürfte mit der Zinswende der Europäischen Zentralbank zusammenhängen: Nach einer mehrjährigen Senkungsphase hob der EZB-Rat seinen Hauptrefinanzierungssatz im Jahresverlauf 2026 wieder an, zuletzt am 10. September 2026 auf 2,65 Prozent; bei der folgenden Sitzung am 29. Oktober 2026 ließ er ihn unverändert. Höhere Leitzinsen verteuern tendenziell auch die Refinanzierung der Banken am Kapitalmarkt – das allein erklärt den Anstieg der Ratenkredit-Zinsen aber nicht vollständig, da in die Kalkulation auch Risikokosten und Wettbewerb zwischen Anbietern einfließen.
Was das für Ihre Monatsrate bedeutet
Modellrechnung: 10.000 Euro Ratenkredit, 48 Monate Laufzeit
- Zinssatz März 2026 (8,13 %): Monatsrate rund 243,39 Euro, Gesamtkosten rund 11.682,62 Euro, Zinskosten rund 1.682,62 Euro.
- Zinssatz September 2026 (8,91 %): Monatsrate rund 246,79 Euro, Gesamtkosten rund 11.846,06 Euro, Zinskosten rund 1.846,06 Euro.
- Differenz: rund 3,40 Euro mehr Monatsrate, rund 163 Euro mehr Gesamtkosten über die Laufzeit.
Eigene Modellrechnung von NETZ-TRENDS nach der üblichen Annuitätenformel (gleichbleibende Monatsrate, Zinssatz anteilig auf Monatsbasis umgerechnet), ohne Bearbeitungsgebühren oder Restschuldversicherung. Keine Prognose und kein Ersatz für ein individuelles Kreditangebot – reale Konditionen hängen von Bonität, Bank und Vertragsdetails ab.
Wie stark sich der gestiegene Durchschnittszins im eigenen Vertrag bemerkbar macht, hängt stark vom individuellen Rating ab. Wer eine sehr gute Bonität hat, bekommt häufig spürbar günstigere Konditionen als der statistische Durchschnitt; bei schwächerer Bonität kann der Abstand nach oben entsprechend größer ausfallen.
So vergleichen Sie Ratenkredite richtig
Checkliste vor dem Vertragsabschluss
- Effektiven statt nominalen Zins vergleichen: Nur der effektive Jahreszins enthält alle Kosten (Zinsen, oft auch Bearbeitungsgebühren) und ist zwischen Anbietern vergleichbar.
- Mehrere Angebote einholen: Hausbank, Direktbanken und unabhängige Kreditvergleichsportale nennen je nach Bonitätsprüfung unterschiedliche Konditionen für denselben Kreditwunsch.
- Bonität vorab prüfen: Eine eigene Selbstauskunft, etwa bei der Schufa, zeigt vorab, mit welchem Score-Bereich kalkuliert wird – das erklärt Abweichungen vom beworbenen Zins.
- Sondertilgung und Laufzeit prüfen: Ein kostenloses Sondertilgungsrecht kann die Gesamtkosten deutlich senken, wenn sich die finanzielle Lage während der Laufzeit verbessert.
- Restschuldversicherung kritisch abwägen: Sie wird oft mitverkauft, verteuert den Kredit aber spürbar und ist selten verpflichtend – ein Vergleich mit und ohne Versicherung lohnt sich.
- Dispo-Alternative bedenken: Für kurzfristigen, kleineren Bedarf kann ein Ratenkredit trotz des höheren Effektivzinses günstiger sein als ein dauerhaft genutzter Dispokredit, der oft noch teurer ist.
Wer jetzt einen Ratenkredit plant, sollte Angebote deshalb nicht allein anhand der Bundesbank-Durchschnittszahl einordnen, sondern anhand eines konkreten, auf die eigene Bonität zugeschnittenen Vergleichsangebots mehrerer Institute.
Häufige Fragen
Wie hoch ist der durchschnittliche Zins für Ratenkredite in Deutschland aktuell?
Laut Deutscher Bundesbank lag der effektive Jahreszins für Konsumentenkredite (Ratenkredite) an private Haushalte im September 2026, dem jüngsten verfügbaren Monatswert, bei 8,91 Prozent im Neugeschäft.
Warum weicht mein persönliches Kreditangebot von diesem Durchschnittswert ab?
Die Bundesbank-Statistik bildet einen Durchschnitt über viele Banken und Kreditverträge. Der tatsächliche Zins im Einzelfall hängt zusätzlich von der persönlichen Bonität, der Kredithöhe, der Laufzeit und dem gewählten Anbieter ab.
Was ist der Unterschied zwischen Soll- und Effektivzins?
Der Sollzins ist der reine Zinssatz auf die Kreditsumme. Der effektive Jahreszins berücksichtigt zusätzlich weitere Kosten des Kredits und eignet sich deshalb besser zum Vergleich unterschiedlicher Angebote.
Lohnt sich aktuell eher ein Ratenkredit oder der Dispokredit?
Pauschal lässt sich das nicht beantworten. Dispokredite sind in Deutschland im Schnitt deutlich teurer als Ratenkredite und eignen sich eher für sehr kurzfristige Überbrückungen; für größere, planbare Anschaffungen ist ein Ratenkredit mit festem Tilgungsplan meist günstiger.
Ihre Erfahrung: Haben Sie zuletzt einen Ratenkredit abgeschlossen oder verglichen – und wie weit lag Ihr persönliches Angebot vom Bundesbank-Durchschnitt entfernt? Schreiben Sie uns gern, welche Faktoren laut Ihrer Bank den größten Einfluss auf den Zins hatten.
Quellen und Stand
- Deutsche Bundesbank: Konsumentenkredite an private Haushalte / Ratenkredite, Zinssätze und Renditen, Zeitreihe BBIM1.M.DE.B.A2B.A.C.A.2250.EUR.N, Datenstand veröffentlicht 2. November 2026, Abruf am 9. November 2026.
- Tradingeconomics: Euro Area Interest Rate (EZB-Leitzinsdaten), Abruf am 9. November 2026; Datenstand EZB-Zinsentscheidungen vom 10. September und 29. Oktober 2026.
Recherche- und Datenstand: 9. November 2026. Modellrechnung: eigene Berechnung der NETZ-TRENDS-Redaktion.
Transparenz: Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz recherchiert und formuliert und ist zur menschlichen redaktionellen Prüfung vorgesehen. Die Tabelle und die Modellrechnung sind eigene, programmatisch erstellte Darstellungen auf Basis der verlinkten Bundesbank-Daten, keine Fotos und keine KI-generierten Motive.
Artikel teilen