L’Observatoire Crédit Logement/CSA relève un taux moyen de 3,40 % en septembre 2026, tandis que les Notaires-Insee signalent des prix quasi stables au premier trimestre 2026
L’essentiel en bref
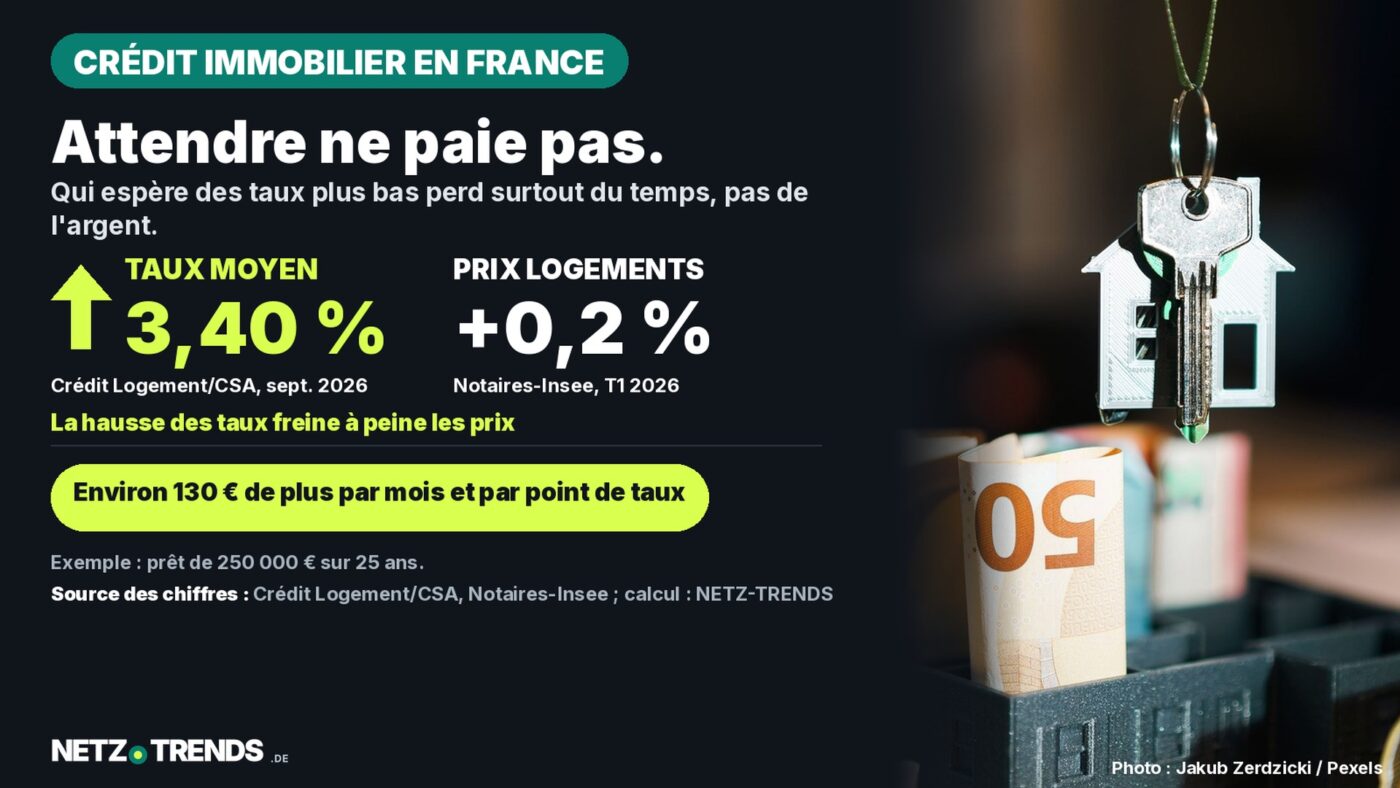
- L’Observatoire Crédit Logement/CSA a mesuré un taux moyen de 3,40 % en septembre 2026 pour l’ensemble du marché, après 3,32 % en moyenne sur le troisième trimestre 2026.
- Les indices Notaires-Insee montrent une hausse de seulement 0,2 % des prix des logements anciens en France au premier trimestre 2026 par rapport au trimestre précédent, portée presque exclusivement par l’Île-de-France.
- Pour un prêt de 250 000 euros sur 25 ans, une simulation de Tendances du Net montre qu’un point de taux supplémentaire représente environ 130 à 140 euros de mensualité en plus.
Les taux de crédit immobilier restent élevés en France : l’Observatoire Crédit Logement/CSA relève 3,40 % en moyenne en septembre 2026. Les prix de l’immobilier, eux, progressent à peine.
Qui achète un bien ou renégocie son crédit actuellement doit composer avec des mensualités nettement plus élevées qu’il y a quelques années. Les chiffres officiels montrent pourtant que les prix des logements en France n’ont pas baissé malgré la hausse des taux — ils sont restés quasiment stables, avec de fortes disparités régionales.
D’où vient le taux de 3,40 %
Selon les données publiées par l’Observatoire Crédit Logement/CSA, le taux moyen constaté sur l’ensemble du marché français s’est établi à 3,40 % en septembre 2026, contre 3,32 % en moyenne sur l’ensemble du troisième trimestre 2026. L’Observatoire distingue un taux moyen de 3,31 % pour le neuf et de 3,40 % pour l’ancien en septembre.
Par durée, le taux moyen est passé de 3,25 % en juin 2026 à 3,40 % en septembre 2026, soit une hausse de 15 points de base sur le trimestre — avec, en septembre, un taux moyen de 3,21 % sur 15 ans, 3,39 % sur 20 ans et 3,45 % sur 25 ans, la durée la plus longue couramment proposée en France.
Les Notaires de France et l’Insee ont publié le 28 mai 2026 l’indice des prix des logements anciens pour le premier trimestre 2026 : +0,2 % sur le trimestre pour la France entière (données corrigées des variations saisonnières), et seulement +0,1 % sur un an. La hausse trimestrielle est portée presque exclusivement par l’Île-de-France (+0,9 %), la province restant stable (0,0 %).
Ce que coûte un point de taux sur 250 000 euros
Ce que représente un écart d’un point de taux sur une mensualité peut se montrer par un exemple. Il s’agit d’une simulation Tendances du Net, et non d’une prévision ni d’une offre d’un établissement.
Simulation : prêt de 250 000 euros sur 25 ans
- À 3,40 % (moyenne Crédit Logement/CSA, septembre 2026) : environ 1 240 euros par mois.
- À 2,40 % (un point de moins) : environ 1 110 euros par mois, soit environ 130 euros de moins.
- À 4,40 % (un point de plus) : environ 1 380 euros par mois, soit environ 140 euros de plus.
Méthode et limites : mensualité calculée selon la formule standard d’un prêt amortissable à taux fixe sur 25 ans, hors frais de dossier, assurance emprunteur ou remboursement anticipé. Les offres réelles varient selon l’établissement, l’apport personnel et le profil de l’emprunteur — la simulation ne montre que l’ordre de grandeur d’un point de taux.
Qui avait emprunté il y a quelques années à un taux nettement plus bas ressent cet écart au moment de renégocier ou de changer d’établissement. Un rachat de crédit auprès d’un autre établissement reste en principe possible en France et peut valoir la peine d’être comparé, même si le niveau général des taux demeure élevé.
Pourquoi les prix ne baissent pas
Une hausse des taux freine habituellement la demande, le financement devenant plus coûteux. Pourtant, selon les Notaires-Insee, les prix des logements anciens en France n’ont reculé nulle part au premier trimestre 2026 : +0,2 % sur le trimestre au niveau national, avec une hausse de 0,9 % en Île-de-France (+1,2 % en petite couronne) contre une stabilité en province.
Les Notaires de France n’avancent pas une cause unique à cette résistance des prix. Elle s’explique en partie par une demande toujours concentrée sur les zones tendues d’Île-de-France, tandis que le reste du territoire reste globalement stable faute d’une offre suffisante pour faire baisser les prix malgré des taux plus élevés.
Ce qu’il faut vérifier avant de signer
Liste de vérification avant de financer un achat
- Comparer les offres de plusieurs banques et, le cas échéant, passer par un courtier — les taux varient sensiblement selon l’établissement et le profil emprunteur.
- Vérifier le taux annuel effectif global (TAEG), qui inclut l’assurance et les frais de dossier, pas seulement le taux nominal affiché.
- Adapter la durée du prêt à sa propre visibilité financière : un prêt plus long protège contre une future hausse des taux, mais coûte généralement plus cher au total.
- Vérifier les conditions de remboursement anticipé et les indemnités éventuelles avant de signer.
- En cas de rachat de crédit, comparer plusieurs établissements : le changement de banque est en principe possible et ne constitue pas une obligation de rester chez le prêteur initial.
Aucune recommandation générale pour ou contre un achat ne peut être tirée de ces chiffres — l’intérêt d’un financement dépend des revenus, de l’apport et du projet personnel de chacun.
Questions fréquentes
Les taux de crédit immobilier vont-ils bientôt baisser en France ?
Cela ne peut pas être affirmé à ce stade. L’Observatoire Crédit Logement/CSA relève une hausse continue depuis juin 2026 (+15 points de base sur le trimestre) ; les prévisions des différents acteurs du marché divergent au-delà de l’horizon immédiat.
Pourquoi les prix de l’immobilier ne baissent-ils pas malgré des taux élevés ?
Selon les Notaires-Insee, les prix n’ont que légèrement augmenté au niveau national et la situation varie fortement selon les régions ; aucune explication officielle unique n’est avancée.
Que représente un point de taux en pratique ?
Pour un prêt de 250 000 euros sur 25 ans, la simulation Tendances du Net de cet article montre un écart d’environ 130 à 140 euros par mois selon le sens de la variation.
Dois-je obligatoirement renégocier mon crédit auprès de ma banque actuelle ?
Non. Un rachat de crédit auprès d’un autre établissement reste en principe possible en France, et comparer plusieurs offres peut être intéressant, surtout tant que les taux restent élevés.
Comment gérez-vous la hausse des taux de crédit immobilier : attendez-vous une baisse, ou avancez-vous votre projet malgré tout ? Partagez votre expérience en commentaire.
Sources et date
- Observatoire Crédit Logement/CSA : Analyse du marché immobilier, 3e trimestre 2026
- Notaires de France / Insee : Indice des prix des logements anciens, 1er trimestre 2026, publié le 28 mai 2026
Recherche et données arrêtées au : 1er novembre 2026.
Note de transparence : des outils assistés par l’IA ont été utilisés pour la recherche, la structuration et la rédaction de cet article. Les sources utilisées sont indiquées dans l’article. La publication n’intervient qu’après validation éditoriale manuelle. Version pour la France, réalisée à partir d’un article de Tendances du Net.