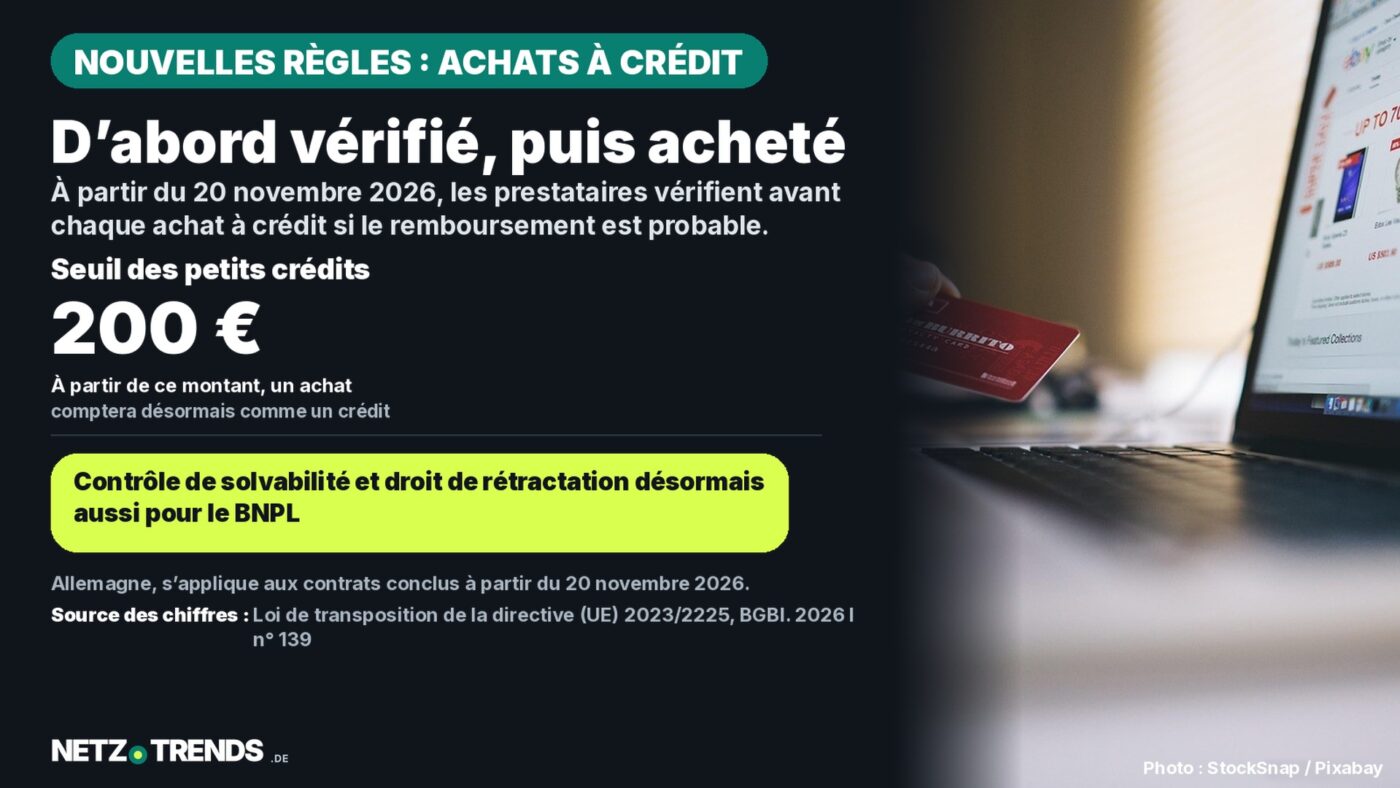
À partir de cette date, les achats BNPL, les petits crédits de moins de 200 euros et le découvert autorisé sont soumis en droit allemand à de nouvelles règles de solvabilité et de rétractation.
L’essentiel en bref
- À partir du 20 novembre 2026, la loi allemande de transposition de la directive européenne sur le crédit aux consommateurs (UE) 2023/2225 s’applique : pour la première fois, elle couvre aussi les petits crédits de moins de 200 euros, les prêts à court terme et sans intérêts ainsi que les offres « Buy now, pay later » (achetez maintenant, payez plus tard), comme les achats à crédit via des services de paiement externes.
- Les prestataires devront désormais vérifier la capacité de remboursement, fournir une fiche d’information européenne normalisée et accorder un droit de rétractation de 14 jours ; en cas d’informations obligatoires erronées, ce délai est prolongé jusqu’à douze mois et 14 jours au maximum.
- Le découvert autorisé est lui aussi encadré plus strictement : les banques ne peuvent plus le résilier sans préavis, mais doivent proposer, avant toute exécution forcée, un remboursement en douze mensualités égales au maximum.
- Grâce à la nouvelle loi sur la surveillance du financement des ventes, l’autorité allemande de surveillance financière BaFin obtient pour la première fois une compétence propre de surveillance des prêteurs dans le secteur des achats à crédit, avec des amendes pouvant atteindre 500 000 euros.
À partir du 20 novembre 2026, le droit allemand du crédit à la consommation couvre pour la première fois aussi les microcrédits et les achats à crédit via des services comme Klarna et PayPal. Les acheteuses et acheteurs obtiennent davantage de droits, les prestataires davantage d’obligations.
La base est la directive (UE) 2023/2225 du Parlement européen et du Conseil du 18 octobre 2023, qui remplace l’ancienne directive européenne sur le crédit aux consommateurs de 2008. L’Allemagne aurait en principe dû transposer les nouvelles exigences en droit national dès le 20 novembre 2025 – la loi correspondante n’a franchi le Bundestag et le Bundesrat qu’environ six mois plus tard.
Le Bundestag allemand a adopté la loi de transposition le 17 avril 2026, le Bundesrat l’a approuvée le 8 mai 2026. Elle a été promulguée au Journal officiel fédéral (BGBl. 2026 I n° 139) du 12 mai 2026 – avec une période transitoire pour le secteur du crédit jusqu’à l’entrée en application effective le 20 novembre 2026.
L’achat à crédit et le BNPL deviennent un crédit
Le cœur de la réforme est un net élargissement du champ d’application du Code civil allemand (Bürgerliches Gesetzbuch, BGB). Désormais, les dispositions protectrices relatives aux prêts aux consommateurs s’appliquent aussi aux prêts gratuits et à court terme, aux microcrédits de moins de 200 euros et aux reports de paiement – précisément ces modèles « Buy now, pay later » par lesquels les commerçants en ligne proposent des achats à crédit via des services de paiement externes.
Jusqu’à présent, nombre de ces offres n’étaient pas considérées comme un crédit au sens juridique, parce qu’elles étaient sans intérêts ou n’avaient que de courtes durées. Cela change à la date de référence : quiconque finance désormais un achat par paiement échelonné via un prestataire tiers conclut juridiquement un contrat de prêt aux consommateurs.
Contrôle plus strict, nouvelles règles de scoring
Selon le nouveau droit, les prêteurs ne peuvent conclure un contrat que si un remboursement paraît probable. D’après le projet de loi, l’évaluation de la solvabilité est ainsi davantage alignée sur les règles plus strictes applicables aux prêts immobiliers.
Le scoring automatisé est également réglementé à nouveau : les scores ne pourront plus reposer sur des données issues des réseaux sociaux ni sur des données de santé, et les scores sont totalement exclus pour les personnes mineures. Les consommatrices et consommateurs obtiennent en outre le droit de faire réexaminer par un humain un refus purement automatisé.
Découvert : droit de rétractation et plan de remboursement
Ceux qui mettent leur compte courant à découvert obtiennent eux aussi davantage de droits. Selon le projet de loi, les clientes et clients disposeront désormais d’un droit de rétractation pour le découvert autorisé, et les banques ne pourront plus le résilier sans préavis du jour au lendemain.
Avant toute exécution forcée, l’établissement de crédit doit au contraire proposer un remboursement en douze mensualités égales au maximum. Les banques doivent en outre faire preuve d’indulgence envers les clientes et clients en difficulté financière, au lieu d’exiger immédiatement un remboursement intégral.
Ce qui reste exclu
Tous les modes de paiement ne relèvent pas des nouvelles règles. L’achat classique sur facture auprès du commerçant lui-même reste exclu tant que le délai de paiement ne dépasse pas 50 jours et qu’aucun tiers ne reprend la créance ; pour les grands prestataires en ligne, ce délai est ramené à 14 jours.
Les cartes de débit avec un court report de paiement continuent elles aussi d’échapper au droit du crédit. Pour les prêts aux consommateurs dans leur ensemble, la forme textuelle suffira en outre désormais au lieu de la forme écrite jusqu’ici requise – une concession à la conclusion en ligne, critiquée au Bundestag notamment par Bündnis 90/Die Grünen (les Verts) comme un recul de la protection des consommateurs.
La BaFin obtient une nouvelle compétence de surveillance
La loi crée en même temps la loi sur la surveillance du financement des ventes (Absatzfinanzierungsaufsichtsgesetz, AbsFinAG). Elle donne pour la première fois à l’autorité allemande de surveillance financière BaFin une base propre pour surveiller les prêteurs dans le secteur des achats à crédit, avec des pouvoirs de sanction et de publication.
Les intermédiaires en prêts aux consommateurs et en aides au financement auront désormais besoin d’un agrément propre au titre de l’article 34k du Code allemand de l’artisanat, du commerce et de l’industrie (Gewerbeordnung), complété par des obligations d’enregistrement, de compétence professionnelle et de formation continue. Les infractions à l’obligation d’enregistrement peuvent être sanctionnées par des amendes pouvant atteindre 500 000 euros ; des délais transitoires s’étendant jusqu’en 2027 s’appliquent pour la mise en conformité.
« Les exigences relatives à l’évaluation de la solvabilité sont renforcées. »
Sebastian Steineke, chargé de la protection des consommateurs du groupe parlementaire CDU/CSU au Bundestag, lors du débat au Bundestag du 17 avril 2026
Critiques de la transposition allemande
Au Bundestag, la CDU/CSU et le SPD ont voté pour la loi, l’AfD, Bündnis 90/Die Grünen et Die Linke contre – mais pour des raisons opposées. Alors que les Verts et Die Linke réclamaient en partie des règles de protection des consommateurs plus strictes, le groupe AfD a jugé la directive européenne sous-jacente comme allant fondamentalement trop loin.
La Deutsche Kreditwirtschaft (DK), qui regroupe les fédérations bancaires allemandes, a certes salué les allègements lors de la conclusion des contrats, mais a déploré que la transposition allemande aille à plusieurs endroits au-delà des exigences effectives de la directive européenne. Dans de tels cas, les représentants du secteur parlent de « surtransposition » (gold-plating) – un durcissement national allant au-delà du minimum européen.
Exemple : un smartphone à 600 euros en trois mensualités
- Jusqu’à présent : un prestataire pouvait souvent activer le paiement échelonné via un service de paiement externe sans vérification de solvabilité et sans les informations obligatoires détaillées d’un crédit, parce que le contrat était considéré comme une facilité de paiement sans intérêts ni frais.
- À partir du 20 novembre 2026 : comme le montant de l’achat dépasse le seuil de 200 euros applicable aux microcrédits et qu’un prestataire tiers assure le financement, le contrat est considéré comme un prêt aux consommateurs. Le prestataire doit vérifier la capacité de remboursement, fournir la fiche d’information européenne normalisée et accorder un droit de rétractation de 14 jours.
Calcul : un montant d’achat de 600 euros dépasse le seuil d’exemption de 200 euros pour les microcrédits – le contrat relève donc entièrement du nouveau droit du prêt aux consommateurs, et non seulement en partie.
Quiconque prévoit de toute façon un achat important peut utiliser la nouvelle obligation de vérification comme repère supplémentaire : si un prestataire BNPL refuse désormais le financement, c’est un signe qu’un crédit à tempérament classique devrait lui aussi être examiné d’un œil critique.
Ce que les consommatrices et consommateurs doivent savoir dès maintenant
- Les contrats conclus avant le 20 novembre 2026 restent en règle générale soumis à l’ancien droit – seuls les contrats-cadres en cours peuvent déjà relever en partie des nouvelles règles.
- L’achat sur facture auprès du commerçant lui-même et le paiement par carte de débit avec un court délai de remboursement restent exclus des nouvelles obligations.
- En cas de difficultés de paiement, les prêteurs devront désormais faire preuve d’indulgence avant de résilier sans préavis un découvert autorisé.
- Les procédures de scoring ne peuvent utiliser ni données issues des réseaux sociaux ni données de santé, et ne peuvent pas calculer de scores pour des mineurs.
Les consommatrices et consommateurs ne sont pas les seuls concernés : les commerçants en ligne et les prestataires BNPL doivent eux aussi adapter leurs parcours de commande d’ici la date de référence, par exemple pour la publicité en faveur du crédit, qui devra désormais comporter un avertissement sur le coût de l’emprunt.
Questions fréquentes
Qu’est-ce qui change pour les achats à crédit via Klarna, PayPal & Cie ?
À partir du 20 novembre 2026, ces offres « Buy now, pay later » sont soumises aux mêmes dispositions protectrices que les autres prêts aux consommateurs : le prestataire doit vérifier la capacité de remboursement, fournir une fiche d’information normalisée et accorder un droit de rétractation.
Mon découvert autorisé est-il aussi concerné ?
Oui. Selon le projet de loi, les clientes et clients disposeront désormais d’un droit de rétractation pour le découvert autorisé, et la banque devra, avant toute exécution forcée, proposer un remboursement en douze mensualités égales au maximum au lieu de résilier le découvert sans préavis.
Quels modes de paiement restent exclus ?
L’achat classique sur facture auprès du commerçant lui-même reste exclu si le délai de paiement ne dépasse pas 50 jours (14 jours pour les grands prestataires en ligne) et qu’aucun tiers ne reprend la créance. Les cartes de débit avec un court report de paiement continuent elles aussi d’échapper au droit du crédit.
Cela s’applique-t-il aussi aux contrats que j’ai déjà conclus avant le 20 novembre 2026 ?
Pour les contrats en cours, l’ancien droit continue en règle générale de s’appliquer. Font exception les contrats-cadres en cours, auxquels les nouvelles dispositions sont déjà partiellement appliquées.
Sources et mise à jour
- Bundestag allemand, commission des affaires juridiques et de la protection des consommateurs : hib 296/2026, recommandation de décision du 15 avril 2026
- Bundestag allemand : Projet du gouvernement, document du Bundestag 21/1851
- Parlement européen et Conseil de l’Union européenne : Directive (UE) 2023/2225 du 18 octobre 2023
- IHK Osnabrück-Emsland (chambre de commerce et d’industrie) : Adoption de la loi de transposition de la directive sur le crédit aux consommateurs (UE) 2023/2225
État des recherches et des données : 1er novembre 2026.
Transparence : cet article a été recherché et rédigé avec l’aide de l’intelligence artificielle et est destiné à une vérification éditoriale humaine.
Utilisez-vous vous-mêmes les achats à crédit ou les services BNPL lors de vos achats en ligne – et que pensez-vous des nouvelles obligations de vérification ? Dites-le-nous dans les commentaires.