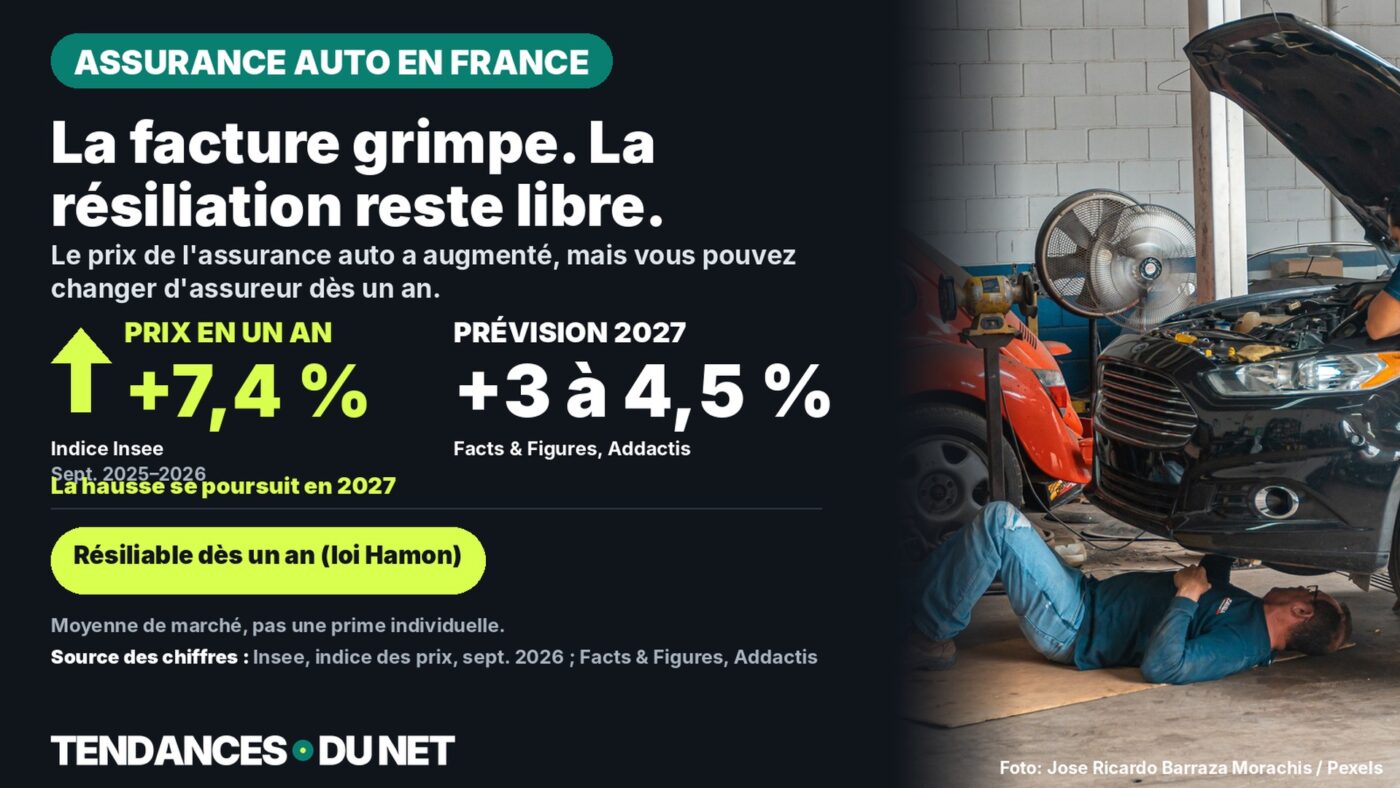
L’Insee mesure une hausse de 7,4 % en un an pour l’assurance auto en France, les actuaires prévoient encore +3 à 4,5 % pour 2027 – voici comment faire baisser la facture.
L’essentiel en bref
- Selon l’indice des prix à la consommation de l’Insee, le prix de l’assurance liée au transport personnel a augmenté de 7,4 % entre septembre 2025 et septembre 2026 en France.
- Les cabinets actuariels Facts & Figures et Addactis anticipent une nouvelle hausse moyenne de 3 à 4,5 % pour 2027, soit environ 20 euros de plus par an et par contrat.
- Pour faire jouer la concurrence, la loi Hamon permet de résilier son assurance auto à tout moment après un an de contrat, sans frais, avec un mois de préavis.
- En dehors de cette fenêtre, la loi Châtel impose à l’assureur de prévenir l’assuré avant l’échéance annuelle, avec un préavis classique de deux mois.
L’assurance automobile continue de coûter plus cher en France. Sur un an, son prix a grimpé de 7,4 % selon l’Insee, et les professionnels du secteur annoncent une nouvelle hausse pour 2027. Deux lois permettent toutefois de changer d’assureur sans attendre une date fixe.
Cette hausse touche l’ensemble des contrats en moyenne, pas chaque prime individuelle : elle dépend aussi du profil du conducteur, du véhicule et de la zone géographique. Reste qu’elle s’ajoute à plusieurs années déjà marquées par des augmentations supérieures à l’inflation générale, ce qui pousse de plus en plus d’automobilistes à comparer les offres avant leur renouvellement.
La hausse mesurée par l’Insee : +7,4 % en un an
L’indice des prix à la consommation de l’Insee pour la rubrique « assurance liée au transport personnel » (nomenclature COICOP 12.1.4.1) affiche une progression de 7,4 % entre septembre 2025 et septembre 2026, l’indice passant de 100,24 à 107,66 points. Cet indice suit l’évolution moyenne des tarifs pratiqués par les assureurs sur l’ensemble du marché français, et non la prime d’un contrat en particulier.
Cette accélération s’explique en partie par la hausse du coût des réparations : pièces détachées, main-d’œuvre en atelier et technicité croissante des véhicules pèsent sur les indemnisations versées par les assureurs après un sinistre, un mécanisme similaire à celui observé dans d’autres pays européens. En France, cette tendance alimente depuis plusieurs années le débat sur le prix des réparations automobiles et sur la part qu’elles représentent dans la facture d’assurance.
Ce qu’annoncent les actuaires pour 2027
Pour l’année 2027, les cabinets de conseil actuariel Facts & Figures et Addactis, qui accompagnent les assureurs dans la fixation de leurs tarifs, anticipent une nouvelle hausse moyenne du marché de l’assurance auto comprise entre 3 % et 4,5 %. En euros, les deux cabinets évoquent un ordre de grandeur similaire : environ 20 euros de plus par an et par contrat, hors taxes.
Ces projections décrivent un mouvement moyen de marché, pas l’évolution d’un contrat individuel. Une prime peut aussi bien baisser si le profil de conduite s’améliore (absence de sinistre responsable) ou si le véhicule change de catégorie tarifaire chez l’assureur.
Bonus-malus : le mécanisme qui fait varier votre prime
Contrairement à l’Allemagne, où les primes reposent en partie sur une classification officielle par modèle de véhicule (la Typklasse), le système français repose avant tout sur le coefficient de réduction-majoration (CRM), couramment appelé bonus-malus et encadré par l’annexe à l’article A121-1 du code des assurances. Chaque année sans sinistre responsable réduit ce coefficient d’environ 5 %, jusqu’à un plancher de 0,50 (bonus maximal) ; chaque sinistre responsable l’augmente d’environ 25 %.
Le CRM s’applique à la prime de référence fixée par l’assureur pour le véhicule et le profil du conducteur. Deux assurés avec le même coefficient peuvent donc payer des primes très différentes selon leur assureur, leur zone de circulation ou la puissance de leur véhicule. C’est la combinaison de ces critères, et non une statistique nationale unique comme en Allemagne, qui détermine le tarif final en France.
Loi Hamon et loi Châtel : comment résilier sans attendre
Pour faire baisser sa facture, la première étape reste de comparer les offres avant le renouvellement du contrat. Deux dispositifs légaux organisent la résiliation d’une assurance auto en France, sans qu’il soit nécessaire d’attendre une date de résiliation imposée comme le 30 novembre en Allemagne.
Deux fenêtres de résiliation, deux délais différents
- Loi Hamon : résiliation possible à tout moment, dès le premier anniversaire du contrat, sans frais ni pénalité. C’est le nouvel assureur qui se charge des démarches auprès de l’ancien.
- Loi Châtel : à l’échéance annuelle, l’assureur doit informer l’assuré au moins 15 jours avant le début du délai de préavis (généralement deux mois). En cas d’avis tardif ou omis, l’assuré dispose de 20 jours après réception de l’avis, ou peut résilier à tout moment après la reconduction si l’avis n’a jamais été envoyé.
Dans les deux cas, la résiliation prend effet un mois après réception de la demande (loi Hamon) ou le lendemain de l’envoi (avis Châtel omis), et la part de cotisation déjà payée pour la période non couverte est remboursée au prorata.
Depuis un décret du 16 mars 2023 (articles R. 113-6 et D. 113-7 du code des assurances), les assureurs qui permettent de souscrire en ligne doivent aussi proposer une résiliation accessible en quelques clics depuis l’espace client, de façon gratuite et standardisée.
Checklist avant de changer d’assurance auto
- Vérifier la date du premier anniversaire du contrat : au-delà, la loi Hamon s’applique à tout moment.
- Comparer plusieurs devis avec les mêmes garanties (tous risques, tiers, franchise) pour une comparaison fiable.
- Vérifier son coefficient bonus-malus actuel sur son relevé d’information, document que l’assureur doit remettre en cas de résiliation.
- Confier la démarche au nouvel assureur en cas de loi Hamon, pour éviter toute rupture de couverture entre les deux contrats.
- En cas d’avis d’échéance Châtel reçu tardivement, noter la date de réception : elle déclenche le délai de 20 jours.
Une baisse du coefficient bonus-malus ne garantit pas à elle seule une prime plus basse : la zone de circulation, la puissance du véhicule, l’ancienneté du permis de conduire et les garanties choisies pèsent aussi dans le calcul de chaque assureur.
Votre avis
Votre prime d’assurance auto a-t-elle augmenté en 2026, et comptez-vous changer d’assureur ? Partagez votre expérience en commentaire.
Questions fréquentes
De combien le prix de l’assurance auto a-t-il augmenté en France ?
Selon l’indice des prix de l’Insee, le prix moyen de l’assurance liée au transport personnel a augmenté de 7,4 % entre septembre 2025 et septembre 2026. Les actuaires anticipent encore 3 à 4,5 % de hausse moyenne pour 2027.
Puis-je résilier mon assurance auto à tout moment ?
Oui, si votre contrat a plus d’un an : la loi Hamon permet une résiliation à tout moment, sans frais, avec un préavis d’un mois. En dessous d’un an, seule la loi Châtel, à l’échéance annuelle, s’applique.
Qu’est-ce que le bonus-malus et comment est-il calculé ?
Le coefficient de réduction-majoration (CRM), encadré par l’annexe à l’article A121-1 du code des assurances, diminue d’environ 5 % par année sans sinistre responsable (jusqu’à 0,50) et augmente d’environ 25 % par sinistre responsable.
La France a-t-elle un équivalent de la Typklasse allemande ?
Non. En Allemagne, une partie du tarif repose sur une classification officielle par modèle de véhicule publiée chaque année. En France, le tarif dépend avant tout du bonus-malus individuel, du profil du conducteur et des critères propres à chaque assureur.
Sources et date
- Insee : indice des prix à la consommation, « Assurance liée au transport personnel » (COICOP 12.1.4.1)
- Selectra : lecture de la hausse Insee de 7,4 % sur un an, assurance auto
- JeChange : prévisions 2027 des cabinets actuariels Facts & Figures et Addactis pour l’assurance auto
- Crédit Agricole : résiliation d’une assurance auto, lois Hamon et Châtel
- UFC-Que Choisir (Ain) : fiche sur le coefficient de réduction-majoration, annexe à l’article A121-1 du code des assurances
Recherche et données arrêtées au 7 novembre 2026.
Note de transparence : des outils assistés par l’IA ont été utilisés pour la recherche, la structuration et la rédaction de cet article. Les sources utilisées sont indiquées dans l’article. La publication n’intervient qu’après validation éditoriale manuelle.
Partager l’article