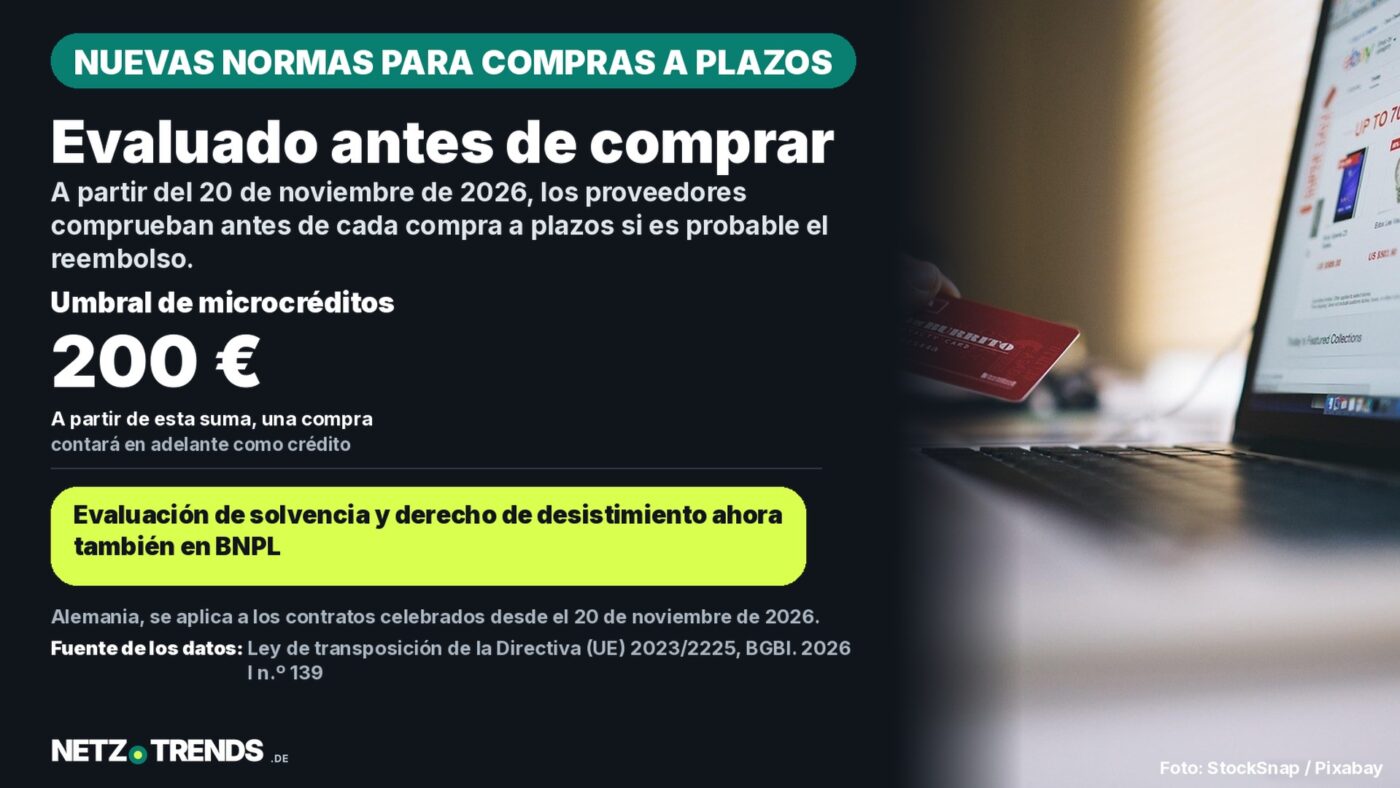
A partir de esa fecha, las compras BNPL, los pequeños créditos de menos de 200 euros y el descubierto en cuenta quedan sujetos en el derecho alemán a nuevas normas de solvencia y de desistimiento.
Lo esencial en breve
- A partir del 20 de noviembre de 2026 se aplica en Alemania la ley de transposición de la Directiva europea de crédito al consumo (UE) 2023/2225: por primera vez abarca también los pequeños créditos de menos de 200 euros, los préstamos a corto plazo y sin intereses, así como las ofertas «Buy now, pay later» (compra ahora, paga después), como las compras a plazos a través de servicios de pago externos.
- En adelante, los proveedores deberán evaluar la capacidad de reembolso, facilitar una ficha europea de información normalizada y conceder un derecho de desistimiento de 14 días; si la información obligatoria es incorrecta, este plazo se prolonga hasta un máximo de doce meses y 14 días.
- También el descubierto en cuenta se regula de forma más estricta: los bancos ya no podrán cancelarlo sin preaviso, sino que, antes de una ejecución forzosa, deberán ofrecer el reembolso en hasta doce cuotas mensuales iguales.
- Con la nueva Ley de supervisión de la financiación de ventas, la autoridad alemana de supervisión financiera BaFin obtiene por primera vez una competencia propia de supervisión sobre los prestamistas del negocio de compras a plazos, con multas de hasta 500.000 euros.
A partir del 20 de noviembre de 2026, el derecho alemán del crédito al consumo abarca por primera vez también los microcréditos y las compras a plazos a través de servicios como Klarna y PayPal. Las compradoras y los compradores obtienen más derechos; los proveedores, más obligaciones.
La base es la Directiva (UE) 2023/2225 del Parlamento Europeo y del Consejo, de 18 de octubre de 2023, que sustituye a la anterior Directiva europea de crédito al consumo de 2008. En realidad, Alemania habría tenido que transponer las nuevas exigencias al derecho nacional ya antes del 20 de noviembre de 2025; la ley correspondiente no pasó por el Bundestag y el Bundesrat hasta aproximadamente medio año después.
El Bundestag alemán aprobó la ley de transposición el 17 de abril de 2026 y el Bundesrat le dio su visto bueno el 8 de mayo de 2026. Se promulgó en el Boletín Oficial Federal (BGBl. 2026 I n.º 139) del 12 de mayo de 2026, con un periodo transitorio para el sector crediticio hasta el inicio efectivo de su aplicación el 20 de noviembre de 2026.
La compra a plazos y el BNPL pasan a ser crédito
El núcleo de la reforma es una clara ampliación del ámbito de aplicación del Código Civil alemán (Bürgerliches Gesetzbuch, BGB). En adelante, las disposiciones de protección para los préstamos al consumo se aplicarán también a los préstamos gratuitos y a corto plazo, a los microcréditos de menos de 200 euros y a los aplazamientos de pago, es decir, precisamente a esos modelos «Buy now, pay later» con los que los comercios en línea ofrecen compras a plazos a través de servicios de pago externos.
Hasta ahora, muchas de estas ofertas no se consideraban crédito en sentido jurídico porque no tenían intereses o solo tenían plazos cortos. Eso cambia en la fecha de corte: quien en adelante financie una compra a plazos a través de un proveedor externo celebra jurídicamente un contrato de préstamo al consumo.
Evaluación más estricta, nuevas normas de scoring
Según el nuevo derecho, los prestamistas solo podrán celebrar un contrato si el reembolso parece probable. Según el proyecto de ley, la evaluación de la solvencia se equipara así en mayor medida a las normas más estrictas de los préstamos inmobiliarios.
También se regula de nuevo el scoring automatizado: las puntuaciones ya no podrán basarse en datos de redes sociales ni en datos de salud, y para las personas menores de edad quedan totalmente excluidas. Además, las consumidoras y los consumidores obtienen el derecho a que una denegación puramente automatizada sea revisada por una persona.
Descubierto: derecho de desistimiento y plan de pagos
También quien deja su cuenta corriente en descubierto obtiene más derechos. Según el proyecto de ley, las clientas y los clientes tendrán en adelante un derecho de desistimiento para el descubierto concedido, y los bancos ya no podrán cancelarlo de un día para otro sin preaviso.
En su lugar, antes de una ejecución forzosa, la entidad de crédito deberá ofrecer el reembolso en hasta doce cuotas mensuales iguales. Además, los bancos deberán mostrar indulgencia con las clientas y los clientes en dificultades financieras, en lugar de exigir de inmediato el reembolso íntegro.
Lo que sigue excluido
No todos los medios de pago entran en las nuevas normas. La clásica compra contra factura en el propio comercio sigue excluida siempre que el plazo de pago no supere los 50 días y ningún tercero asuma el crédito; en el caso de los grandes proveedores en línea, este plazo se reduce a 14 días.
Tampoco las tarjetas de débito con un breve aplazamiento de pago entran en el derecho del crédito. Además, para los préstamos al consumo en su conjunto bastará en adelante la forma de texto en lugar de la forma escrita exigida hasta ahora, una concesión a la contratación en línea que en el Bundestag criticaron, entre otros, Bündnis 90/Die Grünen (los Verdes) como un retroceso en la protección de los consumidores.
La BaFin obtiene nuevas competencias de supervisión
Con la ley se crea al mismo tiempo la Ley de supervisión de la financiación de ventas (Absatzfinanzierungsaufsichtsgesetz, AbsFinAG). Otorga por primera vez a la autoridad alemana de supervisión financiera BaFin una base propia para supervisar a los prestamistas del negocio de compras a plazos, con facultades de sanción y de publicación.
Los intermediarios de préstamos al consumo y de ayudas a la financiación necesitarán en adelante una autorización propia conforme al artículo 34k del Reglamento alemán de actividades económicas (Gewerbeordnung), complementada con obligaciones de registro, de competencia profesional y de formación continua. Las infracciones de la obligación de registro pueden sancionarse con multas de hasta 500.000 euros; para la adaptación rigen plazos transitorios que se extienden hasta 2027.
«Se endurecen los requisitos para la evaluación de la solvencia».
Sebastian Steineke, responsable de protección del consumidor del grupo parlamentario CDU/CSU en el Bundestag, en el debate del Bundestag del 17 de abril de 2026
Críticas a la transposición alemana
En el Bundestag, la CDU/CSU y el SPD votaron a favor de la ley; AfD, Bündnis 90/Die Grünen y Die Linke, en contra, aunque por motivos opuestos. Mientras que los Verdes y Die Linke reclamaban en parte normas de protección del consumidor más estrictas, el grupo parlamentario de AfD calificó la directiva europea subyacente como excesiva en lo fundamental.
La Deutsche Kreditwirtschaft (DK), la agrupación de las asociaciones bancarias alemanas, acogió con satisfacción las simplificaciones en la celebración de contratos, pero criticó que la transposición alemana vaya en varios puntos más allá de las exigencias reales de la directiva europea. En estos casos, los representantes del sector hablan de «gold-plating» (sobrerregulación), es decir, un endurecimiento nacional que va más allá del mínimo europeo.
Ejemplo: un smartphone de 600 euros en tres plazos
- Hasta ahora: un proveedor podía a menudo activar el pago a plazos a través de un servicio de pago externo sin evaluación de solvencia y sin la información obligatoria detallada de un crédito, porque el contrato se consideraba una facilidad de pago sin intereses ni comisiones.
- A partir del 20 de noviembre de 2026: como el importe de la compra supera el límite de 200 euros para microcréditos y un proveedor externo asume la financiación, el contrato se considera un préstamo al consumo. El proveedor debe evaluar la capacidad de reembolso, facilitar la ficha europea de información normalizada y conceder un derecho de desistimiento de 14 días.
Cálculo: un importe de compra de 600 euros supera el umbral de exención de 200 euros para microcréditos; por tanto, el contrato queda sujeto íntegramente al nuevo derecho de préstamos al consumo, y no solo en parte.
Quien de todos modos tenga prevista una compra importante puede utilizar la nueva obligación de evaluación como orientación adicional: si en adelante un proveedor BNPL rechaza la financiación, es una señal de que también un préstamo a plazos clásico debería examinarse con espíritu crítico.
Lo que las consumidoras y los consumidores deben saber ahora
- Los contratos celebrados antes del 20 de noviembre de 2026 se rigen por regla general por el derecho anterior; solo los contratos marco abiertos pueden quedar ya en parte sujetos a las nuevas normas.
- La compra contra factura en el propio comercio y el pago con tarjeta de débito con un breve plazo de reembolso siguen excluidos de las nuevas obligaciones.
- En caso de dificultades de pago, los prestamistas deberán en adelante mostrar indulgencia antes de cancelar sin preaviso un descubierto.
- Los procedimientos de scoring no pueden utilizar datos de redes sociales ni datos de salud, ni calcular puntuaciones para menores de edad.
No solo se ven afectados los consumidores: también los comercios en línea y los proveedores BNPL deben adaptar sus procesos de compra antes de la fecha de corte, por ejemplo en la publicidad de créditos, que en adelante deberá incluir una advertencia sobre el coste del endeudamiento.
Preguntas frecuentes
¿Qué cambia en las compras a plazos con Klarna, PayPal y similares?
A partir del 20 de noviembre de 2026, a estas ofertas «Buy now, pay later» se les aplican las mismas disposiciones de protección que a otros préstamos al consumo: el proveedor debe evaluar la capacidad de reembolso, facilitar una ficha de información normalizada y conceder un derecho de desistimiento.
¿Afecta esto también a mi descubierto?
Sí. Según el proyecto de ley, las clientas y los clientes tendrán en adelante un derecho de desistimiento para el descubierto concedido, y el banco deberá, antes de una ejecución forzosa, ofrecer el reembolso en hasta doce cuotas mensuales iguales en lugar de cancelar el descubierto sin preaviso.
¿Qué medios de pago siguen excluidos?
La clásica compra contra factura en el propio comercio sigue excluida si el plazo de pago no supera los 50 días (14 días en los grandes proveedores en línea) y ningún tercero asume el crédito. Tampoco las tarjetas de débito con un breve aplazamiento de pago entran en el derecho del crédito.
¿Se aplica también a los contratos que ya celebré antes del 20 de noviembre de 2026?
A los contratos en curso se les sigue aplicando, por regla general, el derecho anterior. Una excepción son los contratos marco abiertos, a los que las nuevas disposiciones ya se aplican en parte.
Fuentes y fecha
- Bundestag alemán, Comisión de Asuntos Jurídicos y Protección del Consumidor: hib 296/2026, recomendación de resolución del 15 de abril de 2026
- Bundestag alemán: Proyecto del Gobierno, documento del Bundestag 21/1851
- Parlamento Europeo y Consejo de la Unión Europea: Directiva (UE) 2023/2225, de 18 de octubre de 2023
- IHK Osnabrück-Emsland (Cámara de Industria y Comercio): Aprobada la ley de transposición de la Directiva de crédito al consumo (UE) 2023/2225
Fecha de investigación y de los datos: 1 de noviembre de 2026.
Transparencia: este artículo se ha investigado y redactado con apoyo de inteligencia artificial y está destinado a una revisión editorial humana.
¿Usáis vosotros mismos compras a plazos o servicios BNPL al comprar en línea? ¿Y qué os parecen las nuevas obligaciones de evaluación? Contádnoslo en los comentarios.