Chez Alphabet et Meta, le cash-flow libre est passé dans le rouge – les fournisseurs allemands comme Infineon ressentent aussi les fluctuations boursières.
L’essentiel en bref
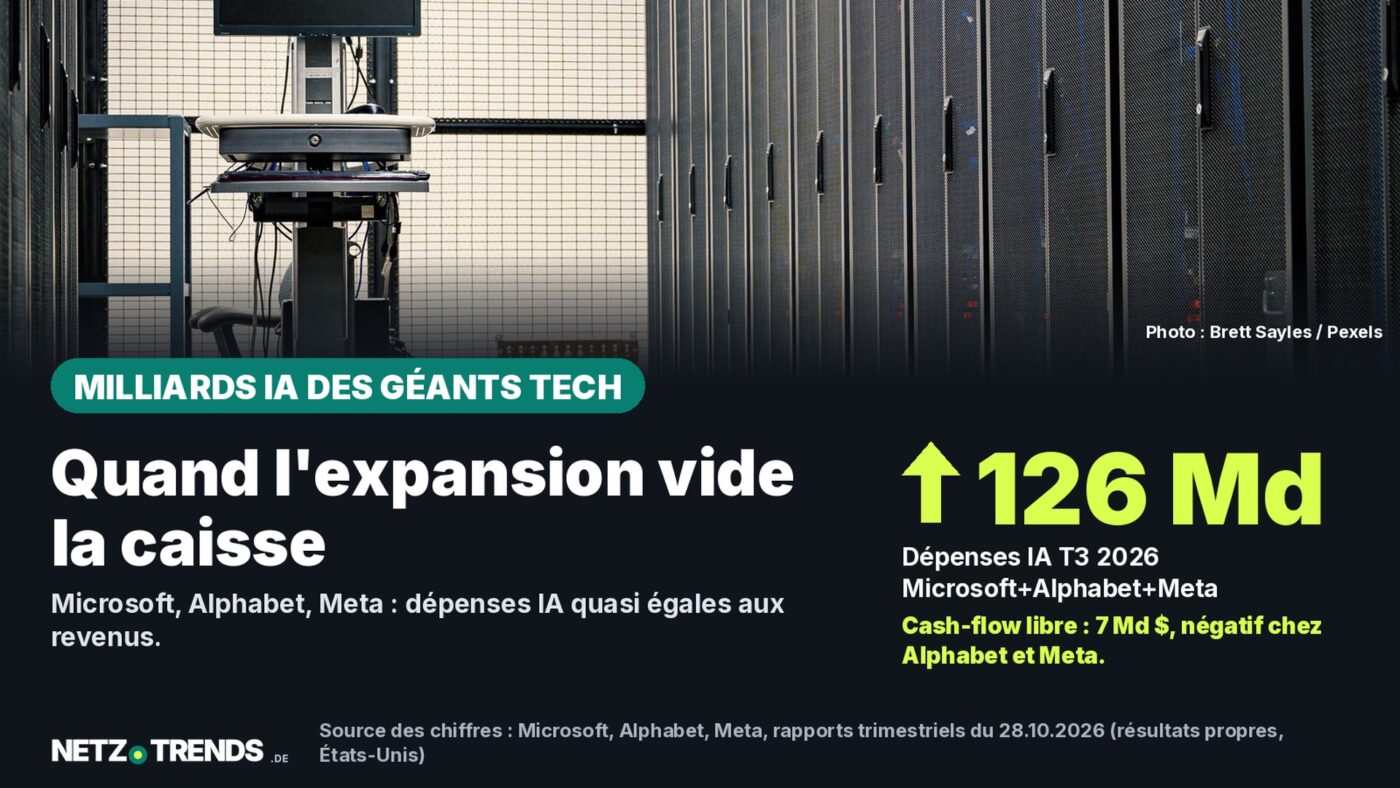
- Microsoft, Alphabet et Meta ont investi ensemble 125,7 milliards de dollars dans les serveurs, les puces et les centres de données lors de leurs derniers résultats trimestriels.
- Chez Alphabet et Meta, le cash-flow libre était négatif. Alphabet n’a racheté aucune action propre au cours du trimestre et a au contraire levé de nouveaux capitaux via des obligations et une émission d’actions.
- La division cloud Azure de Microsoft a crû de 48 %, Google Cloud (Alphabet) même de 103 % – la demande en puissance de calcul pour l’intelligence artificielle reste élevée.
- Des fournisseurs allemands comme Infineon et Siemens Energy réagissent fortement en bourse à l’appétit d’investissement des groupes américains ; Deutsche Telekom et Nvidia exploitent depuis février 2026 leur propre centre de données IA à Munich.
Microsoft, Alphabet et Meta ont dépensé ensemble 125,7 milliards de dollars en serveurs et centres de données lors de leurs derniers résultats trimestriels. Pour deux des trois groupes, il ne restait plus, au final, aucun cash-flow libre.
Les trois groupes américains ont présenté leurs résultats en l’espace de quelques jours en octobre 2026 : Meta le 21 octobre, Microsoft et Alphabet le 28 octobre. Les trois rapports présentent le même constat, à des degrés divers : les dépenses pour les centres de données, les processeurs graphiques et les systèmes de refroidissement augmentent plus vite que les revenus de l’activité courante, bien que le chiffre d’affaires lui-même progresse également fortement.
Pour les lecteurs en Allemagne, ce n’est pas une simple note de bas de page venue de Wall Street : des millions d’épargnants détiennent indirectement, via des ETF mondiaux et des fonds de retraite, des parts de ces trois entreprises, et les fournisseurs allemands de puces et de technologies énergétiques dépendent de plus en plus du même cycle d’investissement.
Microsoft : bénéfice record malgré des dépenses plus élevées
Microsoft a annoncé, pour le premier trimestre de son exercice 2027 (juillet à septembre 2026), un chiffre d’affaires de 92,3 milliards de dollars, en hausse de 19 %. Le bénéfice, selon les normes comptables américaines GAAP, a progressé de 32 % pour atteindre 36,6 milliards de dollars, soit 4,92 dollars par action.
Dans le même temps, le groupe a dépensé 39,4 milliards de dollars en immobilisations corporelles, principalement des centres de données et des serveurs. Le cash-flow opérationnel s’est élevé à 58,0 milliards de dollars, laissant un cash-flow libre net d’environ 18,6 milliards de dollars. Les rachats d’actions, à 4,4 milliards de dollars, ont été inférieurs à ceux du trimestre précédent (5,7 milliards de dollars), auxquels s’ajoutent 6,8 milliards de dollars de dividendes. La division cloud Azure a crû de 48 % pour atteindre 33,2 milliards de dollars de chiffre d’affaires.
« Nous offrons à nos clients davantage de puissance, de choix, de contrôle et d’efficacité des coûts sur l’ensemble de la pile technologique. »
Satya Nadella, PDG de Microsoft Corporation (MSFT), dans le communiqué trimestriel du 28 octobre 2026
Alphabet : aucun rachat d’actions propres pour la première fois
Chez Alphabet, la maison mère de Google, la situation est plus marquée. Le chiffre d’affaires a progressé de 25 % au troisième trimestre 2026, à 127,6 milliards de dollars, et le bénéfice s’est élevé à 26,5 milliards de dollars. Le bénéfice par action a néanmoins reculé, passant de 2,87 à 2,12 dollars.
La raison en est les investissements : au seul troisième trimestre, Alphabet a dépensé 51,4 milliards de dollars en immobilisations corporelles, soit 132,0 milliards de dollars sur les neuf premiers mois de 2026. En face, le cash-flow opérationnel du troisième trimestre n’a atteint que 42,3 milliards de dollars – soit un cash-flow libre de moins 9,1 milliards de dollars. Sur douze mois glissants, il reste encore une marge de 19,7 milliards de dollars, mais Alphabet n’a racheté aucune action propre au troisième trimestre 2026, contre 11,5 milliards de dollars un an plus tôt. Le groupe a au contraire levé 12,4 milliards de dollars via l’émission de nouvelles actions et 28,7 milliards de dollars via une obligation. La division cloud Google Cloud a crû de 103 %, à 30,7 milliards de dollars de chiffre d’affaires.
Meta : plus de chiffre d’affaires, moins de résultat net
Meta Platforms a publié ses résultats dès le 21 octobre 2026. Le chiffre d’affaires a progressé de 26 %, à 64,6 milliards de dollars, et le bénéfice par action est passé de 1,05 à 3,83 dollars. Cette hausse masque l’évolution réelle : le résultat opérationnel a chuté de 37 %, car Meta a comptabilisé une charge de 9,89 milliards de dollars liée à un accord avec 52 procureurs généraux américains. Si le bénéfice par action a tout de même augmenté, c’est en raison d’une charge fiscale plus faible : elle s’est élevée cette fois à 3,14 milliards de dollars, nettement moins qu’au trimestre de l’année précédente (18,95 milliards de dollars).
Côté investissements, le constat de la concurrence se confirme : 34,91 milliards de dollars de dépenses d’investissement (capex) contre 32,79 milliards de dollars de cash-flow opérationnel, soit un cash-flow libre de moins 2,12 milliards de dollars – contre plus 10,63 milliards de dollars un an plus tôt. Meta n’a racheté aucune action propre au cours du trimestre. Pour l’ensemble de l’année 2026, le groupe prévoit des investissements de 135 à 145 milliards de dollars ; pour 2027, Meta a annoncé une nouvelle hausse des dépenses, sans donner de chiffre précis.
Ce que cela signifie pour l’Allemagne
L’indice boursier allemand DAX réagit à la vague d’investissement américaine. Infineon et Siemens Energy, qui fournissent respectivement des puces et des technologies énergétiques pour les centres de données, figurent en octobre 2026 parmi les valeurs du DAX aux plus fortes variations journalières, dès que de nouveaux chiffres ou des doutes sur la rentabilité des investissements dans l’IA apparaissent. SAP, de son côté, tend à profiter de cette évolution en tant que partenaire cloud des groupes américains.
L’infrastructure dont il est question ici se construit aussi en partie en Allemagne : Deutsche Telekom et Nvidia ont mis en service en février 2026 un centre de données IA commun, doté d’environ 10 000 processeurs graphiques Nvidia, installé dans un ancien centre de calcul bancaire sous le quartier munichois de Tucherpark (en allemand). Les deux entreprises évaluent le volume d’investissement à environ un milliard d’euros ; SAP et Agile Robots comptent parmi les partenaires. Selon l’agence fédérale de commerce extérieur Germany Trade & Invest (GTAI), le PDG de Telekom, Tim Höttges, a justifié ce projet par l’objectif de conserver les données des clients en Allemagne.
Pour les épargnants, cette évolution se fait rarement sentir directement, mais plutôt par le détour de leur propre épargne : Microsoft, Alphabet et Meta comptent parmi les plus grandes positions des ETF mondiaux populaires, utilisés par de nombreux Allemands pour préparer leur retraite. Lorsque le cours de ces trois groupes fluctue fortement, cela se répercute immédiatement sur la valeur du portefeuille.
Restructuration coûteuse ou bulle spéculative ?
La question de savoir si ces dépenses élevées seront rentables divise les observateurs du marché. Les partisans mettent en avant les taux de croissance des divisions cloud : Azure a progressé de 48 %, Google Cloud même de 103 % – deux valeurs nettement supérieures à la croissance des groupes dans leur ensemble. Cela suggère qu’au moins une partie de la nouvelle capacité de calcul est déjà utilisée, plutôt que constituée en réserve.
Les critiques objectent en revanche que la baisse, voire l’absence, de rachats d’actions, ainsi que l’émission croissante d’obligations et d’actions, constituent un signal d’alarme : lorsque des groupes financent de plus en plus leurs investissements par des capitaux extérieurs et propres frais plutôt que par leur activité courante, leur dépendance à des conditions de financement favorables sur les marchés des capitaux augmente. Les résultats trimestriels ne fournissent pas à eux seuls de preuves solides d’une véritable « bulle de l’IA » au sens strict – c’est-à-dire des actifs systématiquement surévalués sans valeur économique sous-jacente ; pour cela, les investissements de plusieurs milliards devraient encore générer, sur plusieurs années, des revenus justifiant leur coût.
Ce qui compte désormais
- Si le chiffre d’affaires cloud (Azure, Google Cloud) continue de croître nettement plus vite que les groupes dans leur ensemble, cela plaide pour une capacité utilisée plutôt qu’excédentaire.
- Si le cash-flow libre reste négatif pendant plusieurs trimestres chez plusieurs groupes, leur dépendance aux obligations et aux nouveaux capitaux propres augmente.
- Les évolutions des rachats d’actions et des dividendes indiquent tôt dans quelle mesure les investissements limitent déjà les versements aux actionnaires.
- Les valeurs des fournisseurs allemands comme Infineon et Siemens Energy reflètent souvent plus vite le climat autour de ce sujet que les actions américaines elles-mêmes.
Ceci n’est pas un conseil en investissement, mais une mise en perspective de chiffres publiés publiquement. Toute personne investissant dans des actions ou des fonds individuels devrait se faire conseiller de manière indépendante pour toute décision concrète.
Questions fréquentes
Pourquoi Microsoft, Alphabet et Meta dépensent-ils soudain tellement plus pour l’IA ?
Les trois groupes justifient ces investissements élevés par la demande en puissance de calcul cloud et IA. L’Azure de Microsoft a crû de 48 %, la division cloud de Google même de 103 % – les deux entreprises indiquent que la capacité existante ne suffit pas à couvrir l’ensemble de la demande.
Un cash-flow libre négatif signifie-t-il que ces groupes sont en difficulté financière ?
Pas nécessairement. Le cash-flow opérationnel est resté élevé, voire très élevé, chez les trois entreprises. Le cash-flow libre devient négatif car une grande partie en est immédiatement réinvestie dans de nouveaux centres de données. Cela deviendrait problématique si ces groupes ne pouvaient plus se financer durablement que par la dette et de nouvelles actions.
Quel est le rapport entre des actions allemandes comme Infineon ou Siemens Energy et tout cela ?
Les deux entreprises fournissent respectivement des puces et des technologies énergétiques et de refroidissement nécessaires à la construction des centres de données IA. Leurs cours boursiers réagissent donc fortement à chaque nouvelle information sur l’appétit d’investissement des géants technologiques américains.
Deutsche Telekom exploite-t-elle son propre centre de données IA ?
Oui. En partenariat avec Nvidia, Telekom a mis en service en février 2026 un centre de données IA doté d’environ 10 000 processeurs graphiques Nvidia à Munich, pour un volume d’investissement d’environ un milliard d’euros.
Sources et date
- Microsoft Corporation : communiqué trimestriel du premier trimestre de l’exercice 2027, 28 octobre 2026 (microsoft.com/Investor)
- Alphabet Inc. : publication des résultats du troisième trimestre 2026, 28 octobre 2026 (abc.xyz, PDF)
- Meta Platforms, Inc. : communiqué trimestriel du troisième trimestre 2026, 21 octobre 2026, formulaire SEC 8-K (sec.gov)
- Germany Trade & Invest (GTAI) : « ITC Giants Pair to Build Massive Sovereign German Data Center », 5 novembre 2025 (gtai.de)
État de la recherche et des données : 31 octobre 2026.
Note de transparence : des outils assistés par l’IA ont été utilisés pour la recherche, la structuration et la rédaction de cet article. Les sources utilisées sont indiquées dans l’article. La publication n’intervient qu’après validation éditoriale manuelle. Cet article est une traduction de l’article original en allemand publié sur NETZ-TRENDS.de.