En Alphabet y Meta el flujo de caja libre se volvió negativo: proveedores alemanes como Infineon también notan las oscilaciones bursátiles.
Lo más importante
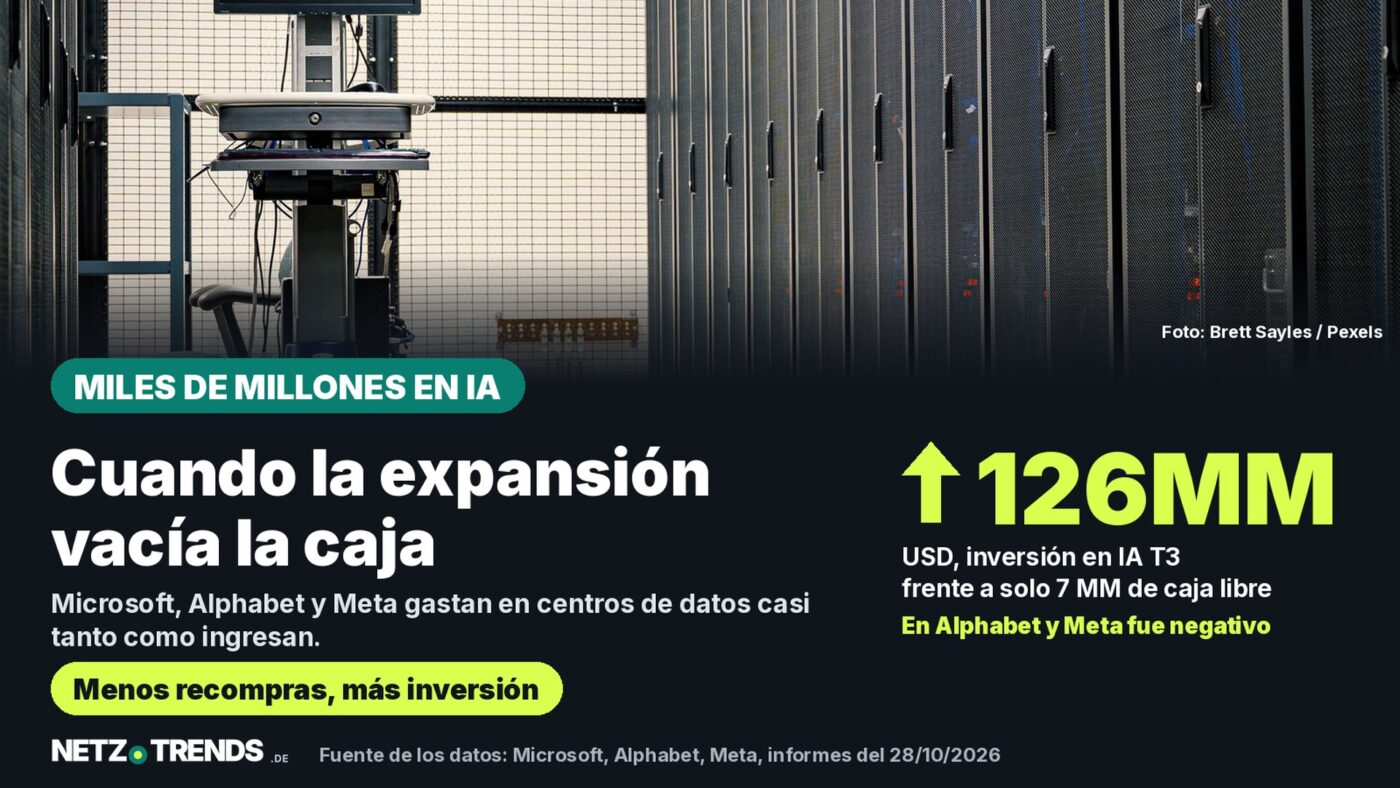
- Microsoft, Alphabet y Meta invirtieron, en sus últimos resultados trimestrales, un total de 125.700 millones de dólares en servidores, chips y centros de datos.
- En Alphabet y Meta, el flujo de caja libre fue negativo. Alphabet no recompró ninguna acción propia en el trimestre y, en su lugar, captó nuevo capital mediante bonos y una emisión de acciones.
- Azure, la división de nube de Microsoft, creció un 48 %, y Google Cloud, de Alphabet, incluso un 103 %: la demanda de capacidad de cómputo para inteligencia artificial se mantiene alta.
- Proveedores alemanes como Infineon y Siemens Energy reaccionan con sensibilidad en bolsa al ánimo inversor de las grandes tecnológicas estadounidenses; Deutsche Telekom y Nvidia operan desde febrero de 2026 su propio centro de datos de IA en Múnich.
Microsoft, Alphabet y Meta gastaron, en sus últimos resultados trimestrales, un total de 125.700 millones de dólares en servidores y centros de datos. En dos de las tres empresas, al final no quedó flujo de caja libre.
Las tres empresas estadounidenses presentaron sus resultados en pocos días de octubre de 2026: Meta el 21 de octubre, Microsoft y Alphabet el 28 de octubre. En los tres informes aparece el mismo patrón, aunque con distinta intensidad: el gasto en centros de datos, procesadores gráficos y refrigeración crece más rápido que los ingresos del negocio en curso, aunque las propias ventas también suben con fuerza.
Para los lectores en Alemania, esto es más que una nota marginal de Wall Street: millones de ahorradores poseen, a través de ETF globales y fondos de pensiones, participaciones indirectas en estas mismas tres empresas, y los proveedores alemanes de chips y tecnología energética dependen cada vez más del mismo ciclo de inversión.
Microsoft: beneficio récord pese al mayor gasto
Microsoft registró, en el primer trimestre de su año fiscal 2027 (julio a septiembre de 2026), unos ingresos de 92.300 millones de dólares, un alza del 19 %. El beneficio, según la norma contable estadounidense GAAP, subió un 32 % hasta los 36.600 millones de dólares, lo que equivale a 4,92 dólares por acción.
Al mismo tiempo, la empresa gastó 39.400 millones de dólares en inmovilizado material, sobre todo centros de datos y servidores. El flujo de caja operativo se situó en 58.000 millones de dólares, por lo que quedó un flujo de caja libre de unos 18.600 millones de dólares. Las recompras de acciones, con 4.400 millones de dólares, fueron inferiores a las del trimestre anterior (5.700 millones de dólares), a lo que se sumaron 6.800 millones de dólares en dividendos. Azure, la división de nube, creció un 48 % hasta los 33.200 millones de dólares en ingresos.
«Ofrecemos a nuestros clientes más capacidad, libertad de elección, control y eficiencia de costes en toda la pila tecnológica.»
Satya Nadella, consejero delegado de Microsoft Corporation (MSFT), en el informe trimestral del 28 de octubre de 2026
Alphabet: sin recompras propias de acciones por primera vez
En Alphabet, matriz de Google, la situación es más marcada. Los ingresos subieron un 25 % en el tercer trimestre de 2026, hasta los 127.600 millones de dólares, y el beneficio se situó en 26.500 millones de dólares. Aun así, el beneficio por acción bajó de 2,87 a 2,12 dólares.
El motivo son las inversiones: solo en el tercer trimestre, Alphabet gastó 51.400 millones de dólares en inmovilizado material, y 132.000 millones de dólares en los primeros nueve meses de 2026. Frente a ello, en el tercer trimestre solo hubo 42.300 millones de dólares de flujo de caja operativo, lo que arroja un flujo de caja libre de -9.100 millones de dólares. En los últimos doce meses todavía queda un colchón de 19.700 millones de dólares, pero Alphabet no recompró ni una sola acción propia en el tercer trimestre de 2026, frente a los 11.500 millones de dólares del año anterior. En su lugar, la empresa captó 12.400 millones de dólares mediante la emisión de nuevas acciones y 28.700 millones de dólares a través de un bono. Google Cloud, la división de nube, creció un 103 % hasta los 30.700 millones de dólares en ingresos.
Meta: más ingresos, menos margen
Meta Platforms publicó sus resultados ya el 21 de octubre de 2026. Los ingresos subieron un 26 % hasta los 64.600 millones de dólares, y el beneficio por acción pasó de 1,05 a 3,83 dólares. Esta subida enmascara la evolución real: el resultado operativo cayó un 37 % porque Meta contabilizó un cargo de 9.890 millones de dólares por un acuerdo con 52 fiscales generales estadounidenses. Que el beneficio por acción subiera pese a ello se debe a una menor carga fiscal: esta vez fue de 3.140 millones de dólares, muy por debajo de los 18.950 millones de dólares del mismo trimestre del año anterior.
En inversión se confirma el patrón de la competencia: 34.910 millones de dólares de inversión en capital (capex) frente a 32.790 millones de dólares de flujo de caja operativo, lo que arroja un flujo de caja libre de -2.120 millones de dólares, frente a los +10.630 millones de dólares de hace un año. Meta no recompró ninguna acción propia en el trimestre. Para todo el año 2026, la empresa prevé una inversión de entre 135.000 y 145.000 millones de dólares, y para 2027 anunció un gasto aún mayor, sin dar una cifra concreta.
Qué significa esto para Alemania
El índice bursátil alemán DAX reacciona también a la ola de inversión estadounidense. Infineon y Siemens Energy, que suministran chips y tecnología energética para centros de datos, se cuentan en octubre de 2026 entre los valores del DAX con mayores oscilaciones diarias en cuanto surgen nuevas cifras o dudas sobre la rentabilidad de las inversiones en IA. SAP, por su parte, tiende a beneficiarse de la evolución como socio en la nube de las grandes tecnológicas estadounidenses.
Parte de la infraestructura de la que aquí se informa también se construye en Alemania: Deutsche Telekom y Nvidia pusieron en marcha en febrero de 2026 un centro de datos de IA conjunto, con unos 10.000 procesadores gráficos de Nvidia, en un antiguo centro de datos bancario bajo el Tucherpark de Múnich. Ambas empresas cifran el volumen de inversión en torno a los mil millones de euros, con socios entre los que figuran SAP y Agile Robots. El presidente ejecutivo de Telekom, Tim Höttges, justificó el proyecto, según la agencia federal de comercio exterior Germany Trade & Invest (GTAI), con el objetivo de mantener los datos de los clientes en Alemania.
Para los ahorradores, esta evolución rara vez llega de forma directa, sino a través de sus propias inversiones: Microsoft, Alphabet y Meta figuran entre las mayores posiciones de los populares ETF globales con los que muchos alemanes ahorran para la jubilación. Si la cotización de las tres empresas oscila con fuerza, esto repercute de inmediato en el valor de sus carteras.
¿Reestructuración cara o burbuja?
Si el elevado gasto merecerá la pena es algo que los analistas del mercado debaten. Los defensores señalan las tasas de crecimiento de las divisiones de nube: Azure subió un 48 % y Google Cloud, incluso un 103 %, ambos valores muy por encima del crecimiento del conjunto de las empresas. Esto sugiere que, al menos, parte de la nueva capacidad de cómputo ya está en uso, en lugar de construirse como reserva.
Los críticos, en cambio, sostienen que la caída o ausencia de recompras de acciones, junto con el aumento de la emisión de bonos y acciones, son una señal de alarma: si las empresas financian sus inversiones cada vez más con capital ajeno y propio recién captado en lugar de con el negocio corriente, crece la dependencia de unas condiciones de financiación favorables en los mercados de capitales. Los resultados trimestrales, por sí solos, no aportan pruebas sólidas de una «burbuja de IA» en sentido estricto, es decir, de activos sistemáticamente sobrevalorados sin un valor económico subyacente; para ello, las inversiones multimillonarias tendrían primero que generar, a lo largo de los años, unos rendimientos que justifiquen su precio.
Lo que ahora importa
- Si los ingresos de la nube (Azure, Google Cloud) siguen creciendo mucho más rápido que el conjunto de las empresas, eso apunta a una capacidad en uso y no excedentaria.
- Si el flujo de caja libre de varias empresas sigue siendo negativo durante varios trimestres, crece la dependencia de bonos y nuevo capital propio.
- Los cambios en las recompras de acciones y los dividendos muestran pronto en qué medida las inversiones ya limitan las distribuciones a los accionistas.
- Los valores alemanes proveedores, como Infineon y Siemens Energy, suelen reflejar el ánimo del mercado sobre este tema incluso antes que las propias acciones estadounidenses.
Esto no es una recomendación de inversión, sino una contextualización de datos publicados. Quien invierta en acciones o fondos concretos debería asesorarse de forma independiente antes de tomar decisiones.
Preguntas frecuentes
¿Por qué gastan de repente Microsoft, Alphabet y Meta tanto más en IA?
Las tres empresas justifican las elevadas inversiones con la demanda de capacidad de cómputo en la nube y en IA. Azure, de Microsoft, creció un 48 %, y la división de nube de Google, incluso un 103 %: ambas empresas afirman que la capacidad disponible no basta para cubrir toda la demanda.
¿Significa un flujo de caja libre negativo que estas empresas tienen problemas financieros?
No necesariamente. El flujo de caja operativo se mantuvo alto o muy alto en las tres empresas. El flujo de caja libre se vuelve negativo porque gran parte se reinvierte de inmediato en nuevos centros de datos. El problema surgiría si las empresas solo pudieran financiarse de forma permanente con deuda y nuevas acciones.
¿Qué tienen que ver acciones alemanas como Infineon o Siemens Energy con esto?
Ambas empresas suministran chips, o tecnología energética y de refrigeración, necesarios para construir centros de datos de IA. Por eso, sus cotizaciones reaccionan con sensibilidad a cualquier noticia sobre el ánimo inversor de las grandes tecnológicas estadounidenses.
¿Opera Deutsche Telekom su propio centro de datos de IA?
Sí. Junto con Nvidia, Telekom puso en marcha en febrero de 2026 un centro de datos de IA con unos 10.000 procesadores gráficos de Nvidia en Múnich, con un volumen de inversión de alrededor de mil millones de euros.
Fuentes y fecha
- Microsoft Corporation: informe trimestral del primer trimestre del año fiscal 2027, 28 de octubre de 2026 (microsoft.com/Investor)
- Alphabet Inc.: comunicado de resultados del tercer trimestre de 2026, 28 de octubre de 2026 (abc.xyz, PDF)
- Meta Platforms, Inc.: informe trimestral del tercer trimestre de 2026, 21 de octubre de 2026, formulario 8-K de la SEC (sec.gov)
- Germany Trade & Invest (GTAI): «ITC Giants Pair to Build Massive Sovereign German Data Center», 5 de noviembre de 2025 (gtai.de)
Fecha de la investigación y de los datos: 31 de octubre de 2026.
Nota de transparencia: en la investigación, la estructuración y la redacción de este artículo se emplearon herramientas asistidas por IA. Las fuentes utilizadas figuran en el artículo. La publicación se realiza solo tras la aprobación editorial manual. Este artículo es una traducción del original en alemán publicado en NETZ-TRENDS.de.